Именно net yield, а не gross yield показывает, насколько актив реально работает. Например, если объект даёт 1,2 млн рублей аренды в год, но на налоги, ремонт, вакансию и обслуживание уходит 350–450 тыс. рублей, итоговая доходность оказывается уже совсем другой.
Учет налогов, расходов на содержание и простоев
- ежегодный ремонт и мелкое обновление;
- смена арендатора;
- комиссия агенту за заселение;
- периоды вакантности 1–3 месяца;
- страхование;
- налог на имущество или аналогичные местные сборы;
- управление объектом.
Если этого не учитывать, доходность почти всегда оказывается завышенной. В курортной недвижимости ошибка особенно заметна.
Валютная переоценка и влияние курса на итоговую доходность
Доход в дирхамах или евро может выглядеть умеренным в местной валюте, но быть сильным в рублёвом эквиваленте при девальвации рубля. И наоборот: высокий рублёвый рост цены московской квартиры не означает эквивалентного роста в долларах.
Сценарии: оптимистичный, базовый, стрессовый
- Оптимистичный: высокая загрузка, рост цены, минимальные простои.
- Базовый: среднерыночная аренда и стандартные расходы.
- Стрессовый: снижение ставки аренды, простой 2–4 месяца, рост сервисных расходов, сложная перепродажа.
Покупка имеет смысл, если базовый сценарий уже приемлем. Иначе объект превращается в ставку на удачу.
Риски и подводные камни при хранении капитала в недвижимости

| Риск | Как проявляется | Чем опасен | Как снизить |
| Падение цены | Просадка в слабых сегментах | Потеря капитала при продаже | Выбирать ликвидные локации |
| Низкая ликвидность | Долгая продажа | Вынужденный дисконт | Проверять спрос и аналоги |
| Изменение налогов | Рост расходов владения | Падение net yield | Считать налоговый сценарий заранее |
| Валютные ограничения | Сложности с переводами | Срыв сделки | Проверять платёжный маршрут |
| Недобросовестный девелопер | Задержка сроков | Заморозка капитала | Анализировать репутацию и документы |
| Слабая УК | Плохое управление арендаторами | Потеря дохода | Проверять отчётность |
| Ошибки локации | Не та аудитория | Пустой объект | Смотреть целевого арендатора |
| Переоценка ремонта | Рынок не платит за отделку | Низкая перепродажа | Не переплачивать за «косметику» |
| Банкротные риски | Проблемы у продавца | Юридические споры | Проверять историю объекта |
| Смена правил | Ограничения для нерезидентов | Снижение управляемости | Оценивать юрисдикцию |
Практический вывод: главный риск в недвижимости — не сама страна, а ошибка подбора объекта. Правильный формат и локация часто важнее, чем громкое направление.
Какие страны и города чаще рассматривают вместо Москвы в 2026
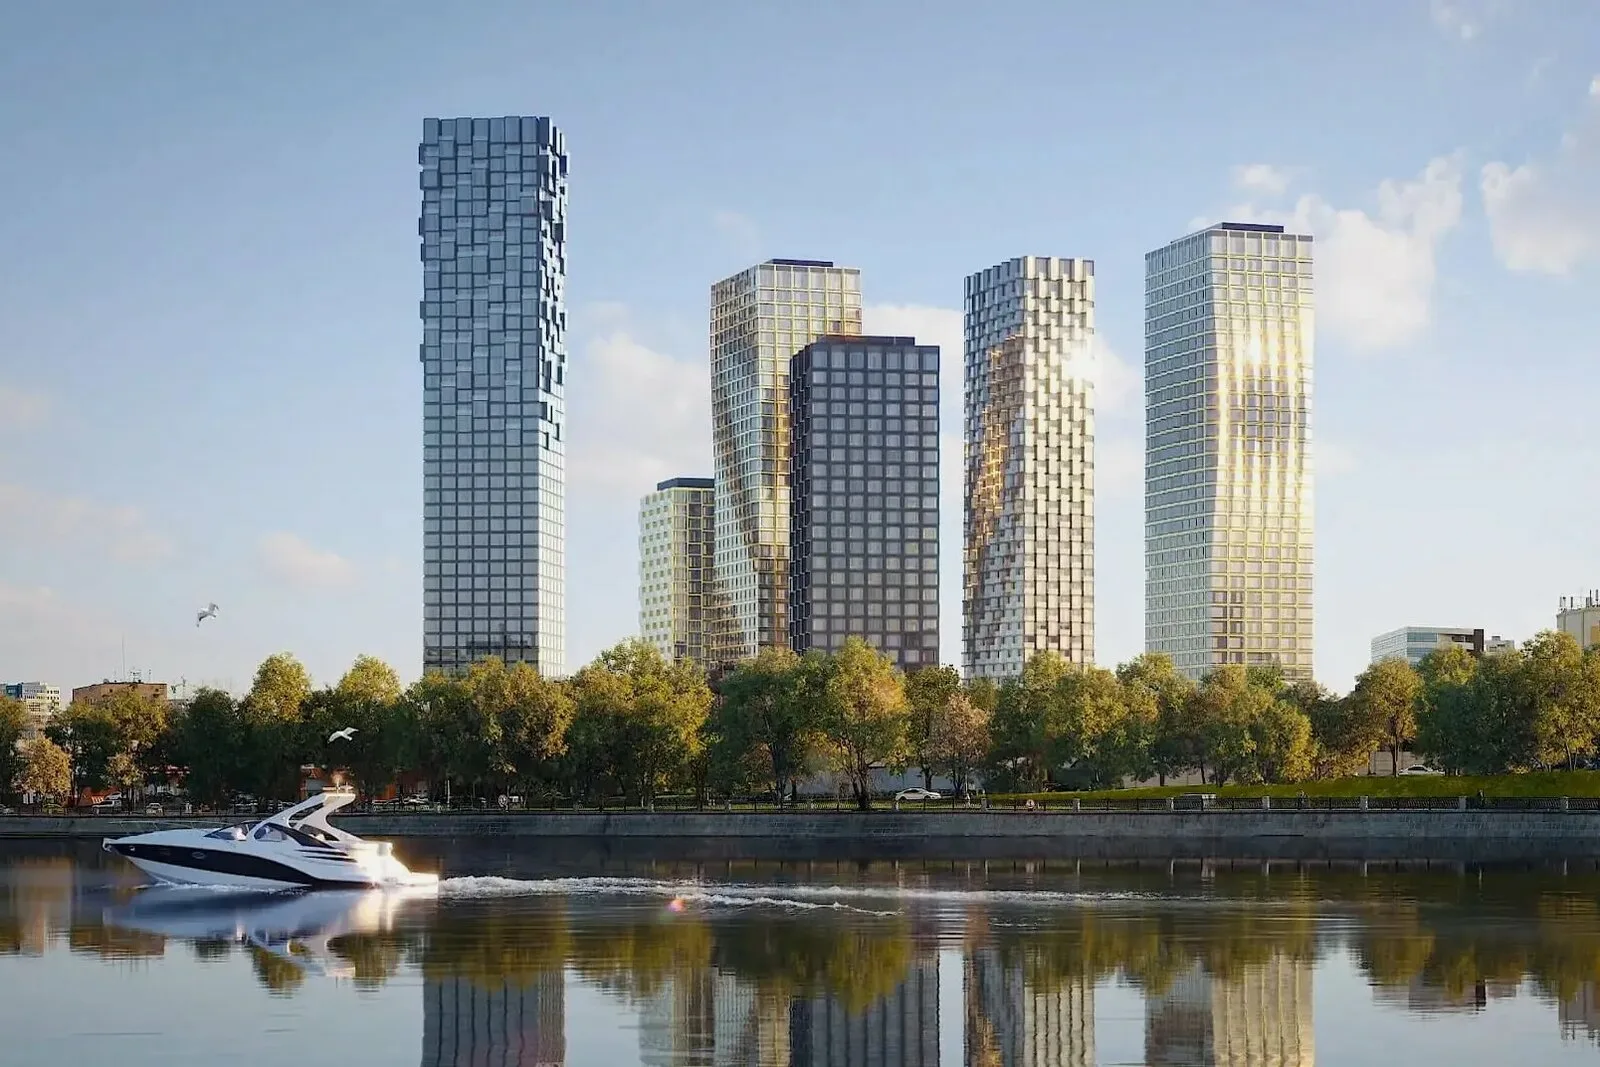
Дубай и ОАЭ: плюсы и минусы для капитала
Дубай привлекает актив в твёрдой валютной среде, международный спрос, развитую инфраструктуру управления и высокую узнаваемость рынка. Минусы — дорогой вход в действительно ликвидные проекты, риск покупки перегретого лота и значимые сервисные сборы.
Стамбул и Анталья: потенциал и риски
Стамбул интересен масштабом города и аренды, Анталья — курортным спросом. Но Турция в 2026 году требует осторожности: инфляционная среда, регуляторные изменения и неоднородная ликвидность объектов сильно влияют на итог.
Таиланд: сезонность и особенности владения
Таиланд часто рассматривают ради арендного дохода и личного использования. Но инвестору важно понимать форму владения, ограничения по земле, зависимость от туристического потока и качество управляющей компании.
Европа: что изменилось для инвестора из России
Европа остаётся сильной по защите собственности и предсказуемости процедур, но для инвестора из РФ выросли банковские, санкционные и логистические барьеры. Покупка возможна не везде и не всегда практична.
СНГ и ближайшее зарубежье: когда это компромиссный вариант
СНГ и ближайшее зарубежье выбирают, когда нужна более простая операционная среда, относительная доступность переводов и культурно понятный рынок. Но такие рынки не всегда дают сильную валютную защиту и могут уступать Москве по ликвидности.
Практический вывод: альтернатива Москве должна подбираться не по популярности страны, а по сочетанию трёх факторов: доступность сделки, качество права собственности и реальная, а не рекламная доходность.
Что выбрать в 2026: Москва или зарубежная недвижимость

Когда Москва выгоднее зарубежья
Москва выгоднее, когда инвестору важны высокая ликвидность, понятная юрисдикция, личный контроль, быстрый доступ к активу и отсутствие трансграничных рисков. Особенно это актуально для бюджета до 20–25 млн рублей и консервативного риск-профиля.
Когда зарубежная недвижимость сильнее по стратегии сохранения капитала
Зарубежье сильнее, когда задача — валютная диверсификация, защита от девальвации, наличие актива в другой юрисдикции, подготовка к релокации и создание международной части инвестиционного портфеля.
Как распределить капитал между Россией и другими странами
В 2026 году разумнее говорить не о выборе «или/или», а о пропорции. Базовая логика такая: Москва даёт ликвидность и контроль, зарубежный объект — валютный слой и географическую диверсификацию. Соотношение зависит от целей семьи, гражданства, источника дохода и горизонта владения.
Оптимальные доли для разных профилей выглядят так:
- Консервативный портфель: 70–80% Москва и РФ, 20–30% зарубежье.
- Сбалансированный портфель: 50–60% Москва и РФ, 40–50% зарубежье.
- Агрессивный портфель: 30–40% Москва и РФ, 60–70% зарубежье при готовности к повышенным рискам.
Практический вывод: в 2026 году лучший ответ для большинства инвесторов — не крайность, а грамотная диверсификация: ликвидная база в Москве плюс выборочная недвижимость за рубежом.
Как агентство помогает подобрать объект под задачу сохранения капитала
Подбор стратегии под бюджет и горизонт инвестирования
Профессиональный брокер недвижимости начинает не с подборки квартир, а с постановки задачи: сохранить капитал, получать пассивный доход, защититься от девальвации, подготовить переезд или купить актив для наследников. Под это уже подбирается страна, город, формат и бюджет покупки.
Анализ ликвидности, арендного потенциала и рисков
Сильное агентство оценивает не только цену входа, но и глубину спроса, конкуренцию в локации, потенциальную доходность, риск ликвидности, профиль арендатора и сценарии перепродажи. Это отличает инвестиционный подбор объекта от обычного риелторского показа.
Сопровождение сделки в Москве
По Москве сопровождение включает проверку собственника, историю перехода права, обременения, риски банкротства, согласия супругов, детские доли, документы БТИ, анализ цены и подготовку безопасной схемы расчётов.
Сопровождение покупки зарубежной недвижимости
При покупке за рубежом особенно важны местный юрист, проверка формы владения, договор бронирования и купли-продажи, источник средств, условия международного перевода и дальнейшего управления. Без этого высок риск купить красивый, но неудобный актив.
Проверка документов, расчёт доходности и постсделочное управление
На практике инвестору нужен не только выход на объект, но и полный цикл: проверка документов, расчёт net yield, оценка налогов, организация аренды, взаимодействие с управляющей компанией, контроль платежей и помощь при продаже. Именно такой подход делает недвижимость не «замороженными деньгами», а рабочим инструментом капитала.
Практический вывод: ценность агентства не в доступе к объявлениям, а в том, чтобы отсеять слабые объекты, просчитать реальную экономику и провести сделку без потери капитала на юридических и операционных ошибках.