Содержание

ИИС или недвижимость в Москве: что выбирают инвесторы и покупатели в 2025 году

ИИС или недвижимость в Москве: что выбирают инвесторы и покупатели в 2025 году

Свободные деньги всегда хочется разместить так, чтобы они не просто лежали без дела, а работали и приносили доход. В 2025 году у частного инвестора и у покупателя с крупным капиталом чаще всего на первом месте оказываются два варианта: индивидуальный инвестиционный счет и квартира в новостройке в Москве. Оба инструмента кажутся понятными, оба обещают выгоду, оба связаны с налоговыми преимуществами. Но на этом сходство почти заканчивается.

На деле это совершенно разные способы распоряжения капиталом. ИИС — это в первую очередь финансовый инструмент, где доход зависит от рынка, выбранной стратегии и дисциплины самого инвестора. Недвижимость — это материальный актив, который можно использовать для жизни, сдавать в аренду или перепродать через несколько лет. У них разная ликвидность, разный риск, разный горизонт вложений и разная логика доходности. Поэтому сравнивать их стоит не по принципу “что выгоднее вообще”, а по вопросу “что лучше подходит под конкретную задачу”.

В Москве этот выбор особенно заметен. Рынок дорогой, порог входа высокий, а ошибка в выборе объекта может стоить очень дорого. Если речь идет о премиальном или бизнес-классе, важно учитывать не только красивую картинку и обещания девелопера, но и реальную ликвидность, надежность проекта, качество локации и то, как объект поведет себя на вторичном рынке через несколько лет. Именно поэтому сегодня все чаще сравнивают не просто активы, а сценарии: держать капитал на ИИС или зафиксировать его в квартире в Москве.

Почему именно ИИС и квартира в новостройке стали основными вариантами для сравнения

Почему именно ИИС и квартира в новостройке стали основными вариантами для сравнения

Для частного инвестора в 2025 году именно эти два инструмента выглядят наиболее понятными и доступными в диапазоне от нескольких миллионов до десятков миллионов рублей. Когда сумма свободного капитала составляет, условно, от 5 до 30 миллионов, человек начинает выбирать уже не между банковским вкладом и потреблением, а между более серьезными сценариями — финансовый рынок или недвижимость.

При меньших суммах чаще выбирают фондовый рынок, облигации или смешанные стратегии, потому что порог входа в качественную недвижимость в Москве все же высок. При большом капитале вопрос стоит уже иначе: хочется не просто заработать, а сохранить деньги, защитить их от инфляции и при этом не потерять гибкость. И здесь ИИС и новостройка в столице оказываются в одной плоскости сравнения.

Ольга Муратова
Ольга Муратова
Эксперт по недвижимости. Сооснователь агентства PlatinumCity

Я часто вижу, что люди сравнивают эти варианты слишком эмоционально: кто-то “любит бетон”, а кто-то боится фондового рынка. Но в инвестициях выигрывает не симпатия, а соответствие инструмента цели, сроку и уровню риска. Когда это понятно, выбор становится заметно спокойнее.

Особенно актуальна тема для покупателей премиального жилья. В сегменте от 45 до 120 миллионов рублей ошибка действительно дорого обходится. Квартира должна не только нравиться внешне, но и оставаться понятной для будущей перепродажи. Она должна быть ликвидной, находиться в сильной локации, иметь внятную планировку, качественный продукт и надежную юридическую конструкцию. Если этого нет, то даже престижный адрес не спасет от долгой экспозиции и потери денег.

Какие задачи решает каждый из вариантов

Какие задачи решает каждый из вариантов

ИИС и недвижимость часто сравнивают, как будто это два одинаковых способа вложить деньги. На самом деле задачи у них разные.

ИИС лучше всего подходит тем, кому важны гибкость, доступ к фондовому рынку и налоговая эффективность. Через него можно инвестировать в облигации, акции, фонды, собирать портфель под свой риск-профиль и постепенно наращивать капитал. Такой счет удобен для тех, кто готов следить за рынком, распределять активы и не боится колебаний стоимости портфеля. Но у ИИС есть очевидное ограничение: это не жилье. На нем нельзя жить, его нельзя “потрогать” и использовать как семейный актив в бытовом смысле.

Недвижимость, наоборот, объединяет несколько функций сразу. Это и способ сохранить капитал, и возможность заработать на росте цены, и практический актив для проживания. Для покупателя элитной квартиры это особенно важно. Такой объект можно оставить себе, сдавать, использовать как запасной вариант для семьи или перепродать через несколько лет, если рынок и проект сложились удачно. В этом и заключается сила недвижимости: она одновременно решает инвестиционную и жизненную задачу.

Кратко: что чаще ищут инвесторы

  • В ИИС — налоговый эффект, ликвидность, диверсификацию и возможность быстро менять стратегию.
  • В недвижимости — защиту капитала, арендный поток, рост стоимости и понятный материальный актив.
  • В идеале — сочетание обоих инструментов, если капитал позволяет не концентрировать все в одном решении.

Как устроен ИИС и откуда в нем берется доход

Как устроен ИИС и откуда в нем берется доход

Индивидуальный инвестиционный счет — это брокерский счет с налоговыми льготами. Его суть в том, что государство стимулирует долгосрочные вложения, а инвестор получает возможность уменьшить налоговую нагрузку. Доход формируется не за счет самого счета, а за счет выбранных активов: облигаций, акций, фондов, купонных выплат, дивидендов и роста стоимости бумаг.

Налоговые льготы и особенности ИИС

Смысл ИИС всегда строился вокруг налогового стимулирования. В прежней системе были известны типы А и Б, а с 2024 года для новых счетов действует обновленная конструкция. Но для частного инвестора важнее не название, а сам принцип: если соблюдать требования по сроку владения и условиям использования счета, можно получить налоговую выгоду.

Чаще всего инвестор ориентируется либо на вычет на взносы, либо на освобождение части дохода при выполнении установленных условий. Если человек ежегодно вносит на счет до 400 000 рублей и имеет официальный доход, с которого платится НДФЛ, он может вернуть до 52 000 рублей в год. На бумаге это выглядит как простая и приятная прибавка. Но есть важная оговорка: льгота работает только при соблюдении правил. Если закрыть счет раньше срока или нарушить условия, преимущества могут быть потеряны.

И здесь многие недооценивают дисциплину. ИИС не любит спешку, особенно если человек открывает его “про запас” и потом все время думает, не забрать ли деньги обратно. В результате счет теряет смысл. Чтобы инструмент работал, нужен спокойный горизонт и понятная стратегия.

Доходность и ликвидность ИИС

Доходность ИИС не фиксирована. Все зависит от того, во что именно вложены деньги. Если это облигации, особенно надежные, результат обычно более предсказуемый, но не слишком высокий. Если портфель собран из акций, доход может быть заметно выше, но и просадка тоже может быть серьезной. В хорошие годы рынок способен принести 20–30% и больше, в неудачные — легко уйти в минус.

С ликвидностью у ИИС все хорошо. Бумаги можно продать относительно быстро, обычно в течение одного торгового дня, а деньги вывести по правилам брокера. Но нужно понимать, что высокая ликвидность не отменяет рыночного риска. ИИС — это не хранилище без потерь, а оболочка для активов, которые могут как расти, так и дешеветь. Кроме того, есть комиссии брокера, комиссии фондов, издержки на сделки и налоговые нюансы, которые тоже влияют на итоговый результат.

Параметр ИИС Что это значит для инвестора
Стартовый порог Относительно низкий Можно начать с небольших сумм и наращивать портфель постепенно
Ликвидность Высокая Активы можно продать быстро, если рынок не в просадке
Доходность Не фиксирована Зависит от стратегии, рынка и состава портфеля
Налоговый эффект Есть Может заметно улучшить итоговую эффективность вложений
Риск Средний или высокий Рынок может как вырасти, так и уйти в минус
Горизонт Желательно от 3 лет Краткосрочное использование часто снижает смысл инструмента
Участие инвестора Активное или умеренное Нужно следить за рынком и стратегией
Использование в быту Нет Это финансовый счет, а не реальный объект
Защита от инфляции Частичная Работает только при грамотном подборе активов
Гибкость Высокая Можно быстро менять структуру портфеля

Основные риски ИИС

  1. Рыночный риск: можно купить актив на пике и увидеть просадку.
  2. Ошибка выбора брокера: не все компании одинаково удобны по тарифам и сервису.
  3. Поведенческий риск: паника, импульсивные сделки и отсутствие стратегии часто портят результат.
  4. Нарушение условий льготы: при досрочном закрытии счета преимущества могут быть потеряны.
  5. Непонимание инструмента: счет открывают ради вычета, но без плана по активам.

Почему недвижимость в Москве остается сильным инструментом для капитала

Почему недвижимость в Москве остается сильным инструментом для капитала

Несмотря на все колебания рынка, недвижимость в Москве остается одним из самых понятных способов сохранить деньги в материальном активе. Особенно это касается качественных новостроек в сильных локациях. Земля в столице ограничена, хороших участков мало, а спрос на удобные районы, современный продукт и качественный уровень жизни никуда не исчезает.

Для многих покупателей важно еще и то, что недвижимость психологически воспринимается спокойнее. Ее можно увидеть, оценить, использовать, передать семье. Это не просто набор цифр в терминале. Для части капитала именно эта “осязаемость” становится решающим аргументом.

Почему новостройки бизнес- и премиум-класса считаются защитным активом

В Москве бизнес-класс и премиум-сегмент часто воспринимаются как более устойчивые к рыночным колебаниям, чем массовое жилье. Здесь работает не только спрос на квадратные метры, но и дефицит предложения в удачных локациях. В центральных и околoцентральных районах новое строительство ограничено, а покупатели в этих сегментах обращают внимание на адрес, инфраструктуру, качество дома и статус окружения.

Если говорить о ценах, то бизнес-класс в новых проектах может начинаться примерно от 350–550 тысяч рублей за квадратный метр. Премиум обычно дороже — в районе 650–1 200 тысяч рублей и выше, в зависимости от локации и самого проекта. В делюкс-сегменте ценник может быть еще заметно выше. Но при этом высокая цена не всегда означает хорошую инвестицию. Важен баланс между стоимостью входа и будущим спросом.

Ольга Муратова
Ольга Муратова
Эксперт по недвижимости. Сооснователь агентства PlatinumCity

В дорогом сегменте я всегда советую смотреть не на сам ценник, а на ширину круга будущих покупателей. Если объект слишком “узкий” по аудитории, он может прекрасно выглядеть, но продаваться долго. Ликвидность в недвижимости почти всегда важнее эмоции от покупки.

За счет чего зарабатывают на недвижимости

У недвижимости есть несколько источников дохода. Первый — рост цены на этапе строительства. Если проект удачный, а вход был на старте, разница между ценой покупки и ценой на момент ввода может быть существенной. В хороших кейсах речь может идти о 15–35% и выше, хотя рынок ничего не гарантирует.

Второй источник — аренда. Квартира в качественной локации может приносить стабильный арендный поток, особенно если речь идет о современном доме, удобной планировке и хорошей отделке. В Москве арендная доходность обычно выглядит скромнее, чем доходность агрессивных финансовых инструментов, но она более понятна и предсказуемой.

Третий вариант — перепродажа после ввода дома в эксплуатацию. Объект, купленный на раннем этапе, может вырасти в цене после завершения строительства, особенно если проект оказался востребованным. Но нужно учитывать все сопутствующие расходы: ремонт, мебель, время экспозиции, налоги, комиссию при продаже. Без этого картинка получается слишком оптимистичной.

Когда недвижимость удобнее, чем финансовые активы

Недвижимость обычно выигрывает тогда, когда человеку нужен не просто доход, а еще и реальный актив, который можно использовать. Если горизонт вложений длинный, а капитал достаточно крупный, квартира в Москве может стать вполне разумным решением. Она подходит и как защита от инфляции, и как объект для сдачи, и как место для жизни.

Финансовые инструменты удобнее тогда, когда важны скорость, маневренность и возможность быстро менять структуру капитала. Недвижимость менее гибкая. Ее нельзя продать по частям, сделки требуют времени, а вход и выход всегда связаны с расходами. Поэтому здесь важно не искать универсально лучший вариант, а подобрать инструмент под конкретную финансовую задачу.

Параметр Новостройка в Москве Практический смысл
Порог входа Высокий Нужен крупный капитал, особенно в сильных локациях
Ликвидность Средняя Продажа занимает время и зависит от качества объекта
Доходность Потенциально высокая, но не гарантированная Заработок возможен на росте цены и аренде
Риск Средний Зависит от девелопера, локации, спроса и документов
Горизонт Долгий Оптимально смотреть на 5–10 лет и дольше
Использование Можно жить, сдавать, перепродавать Это одновременно инвестиция и бытовой актив
Защита от инфляции Хорошая в сильных локациях Особенно заметна при дефиците предложения
Расходы на владение Заметные Налоги, эксплуатация, ремонт, меблировка, простой
Психологический комфорт Высокий Актив понятен и физически существует
Гибкость Низкая или средняя Сделки дольше и дороже, чем на рынке ценных бумаг

Ликвидность, доходность и срок: на что смотреть при сравнении

Ликвидность, доходность и срок: на что смотреть при сравнении

Если сравнивать ИИС и квартиру только по предполагаемой прибыли, легко ошибиться. Важнее смотреть на то, насколько быстро можно превратить актив в деньги, сколько стоит его содержание и какой горизонт нужен для нормального результата.

Как правильно считать доходность

Доходность надо смотреть не в процентах “на глаз”, а в реальном выражении. Если ИИС приносит 14% годовых, а инфляция составляет 7%, реальная доходность заметно ниже, особенно если учитывать комиссии и налоги. То же самое касается недвижимости. Если объект подорожал, но вы потратили миллионы на отделку, мебель, налоги и эксплуатацию, чистый результат может оказаться не таким впечатляющим.

По квартире считать нужно все: цену покупки, расходы на сделку, отделку, меблировку, налоги, коммунальные платежи, время простоя, возможные скидки при продаже и комиссию посредников. По ИИС — комиссии брокера, стоимость самих инструментов, рыночную просадку и налоговые условия. Только после этого можно честно сравнить, где деньги работают лучше.

Почему локация и класс объекта решают очень многое

У недвижимости в Москве локация часто важнее многих других факторов. Близость к метро, набережной, деловым районам, паркам, хорошим школам и ресторанам напрямую влияет на цену и на скорость продажи. Даже в одном районе разные дома могут отличаться по ликвидности очень заметно.

Также важны стадия готовности и класс проекта. На ранней стадии цена обычно ниже, зато риск выше. На завершающем этапе предсказуемость больше, но и потенциал роста уже не такой заметный. Бизнес-класс, как правило, ликвиднее, если это не переоцененный проект. Премиум и делюкс могут быть очень интересны, но требуют еще более аккуратного выбора, потому что пул покупателей там уже.

Сравнение по сроку владения

  1. ИИС: удобен, если деньги можно не трогать несколько лет и если нужен быстрый доступ к рынку.
  2. Новостройка: лучше работает при длинном горизонте, когда есть запас времени на рост проекта и рынка.
  3. Краткий горизонт: чаще не подходит для недвижимости, особенно если нужен быстрый выход без потерь.

Юридическая безопасность: что нельзя игнорировать

Юридическая безопасность: что нельзя игнорировать

Часто инвесторы смотрят только на доходность и забывают о юридической стороне. А зря. Именно здесь нередко прячутся самые дорогие ошибки.

Что важно проверить при выборе брокера для ИИС

Брокер должен иметь лицензию, понятные тарифы и устойчивую инфраструктуру. Важно понять, как хранятся активы, какие комиссии взимаются за сделки и обслуживание, как работает вывод средств и насколько удобно получать отчетность. Для ИИС также критично, чтобы брокер корректно сопровождал налоговые льготы и не создавал проблем с документами.

Если человек не понимает, как работает счет, какие активы он будет покупать и в какой момент сможет выйти, лучше не торопиться. Открывать ИИС просто “чтобы не пропустить вычет” — не самая разумная стратегия.

Что проверять при покупке новостройки в Москве

В недвижимости главный риск связан не только с ценой, но и с самой конструкцией сделки. Перед покупкой нужно проверить девелопера, проектную декларацию, разрешение на строительство, права на землю, наличие эскроу-счетов и соответствие проекта нормам 214-ФЗ. Эскроу-схема снижает риск недостроя: деньги покупателя лежат в банке до выполнения обязательств по договору.

Проверять нужно и саму историю девелопера. Какие проекты он уже сдал, были ли задержки, кто подрядчик, насколько реалистичны сроки в текущем проекте, что происходит с финансированием. В премиальной недвижимости важны даже детали: судебные споры, собственники, обременения, банк-эскроу, корректность документов и прозрачность схемы продажи.

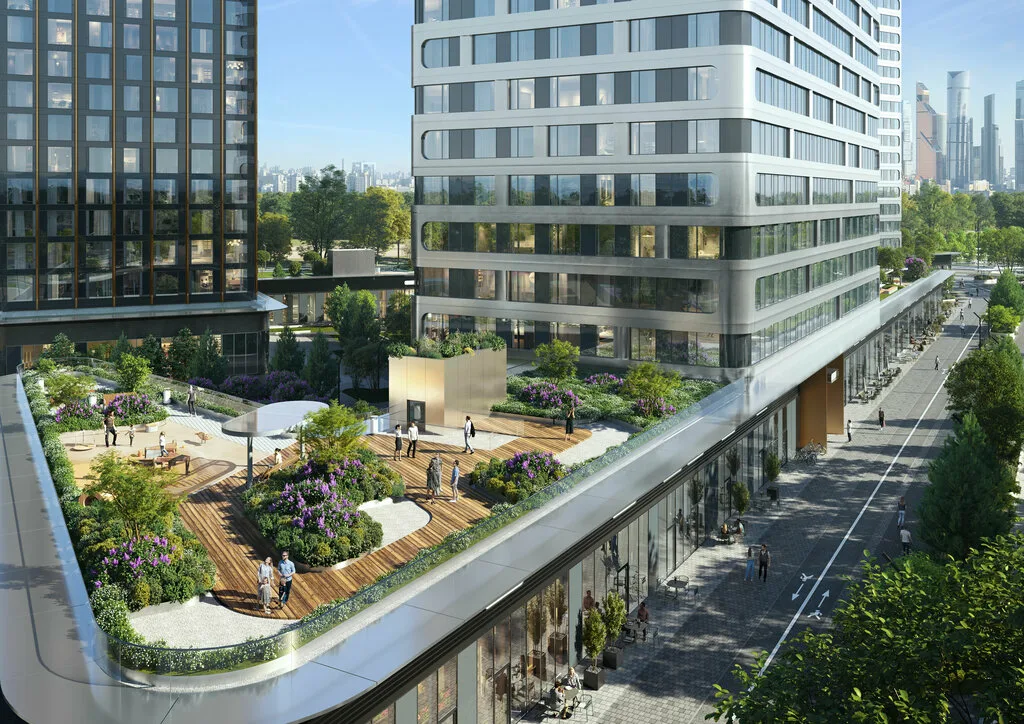
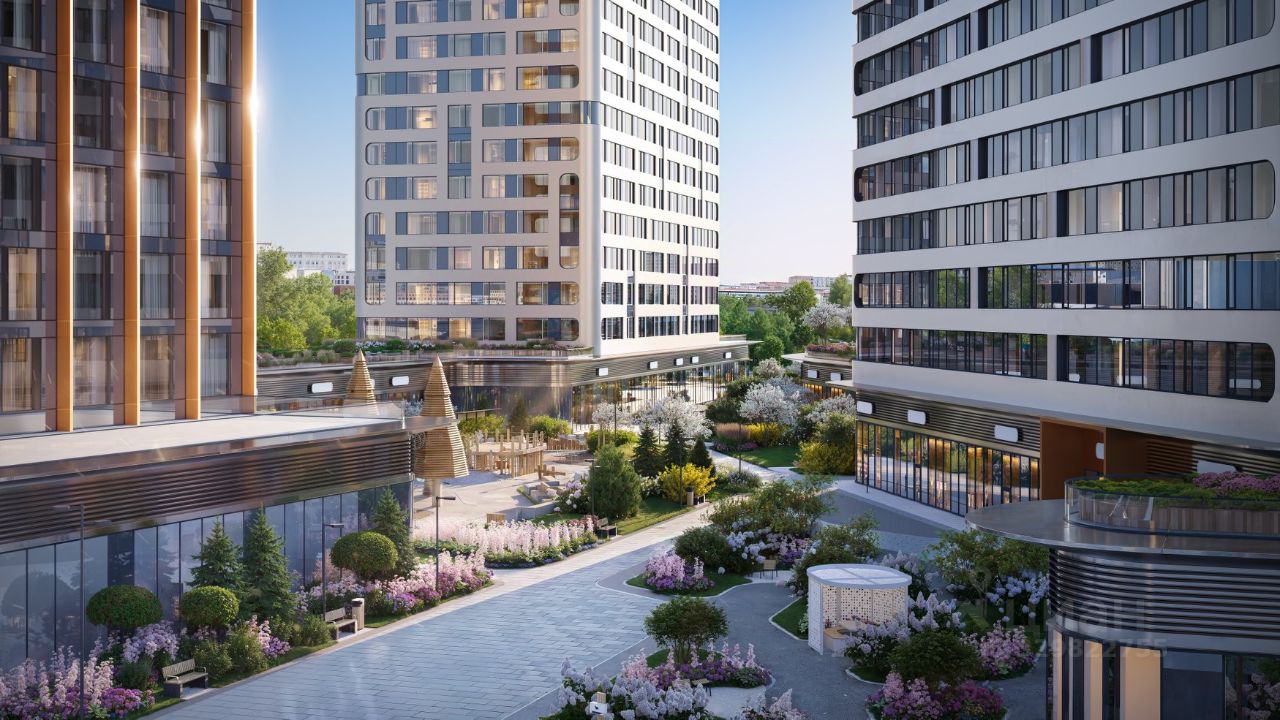
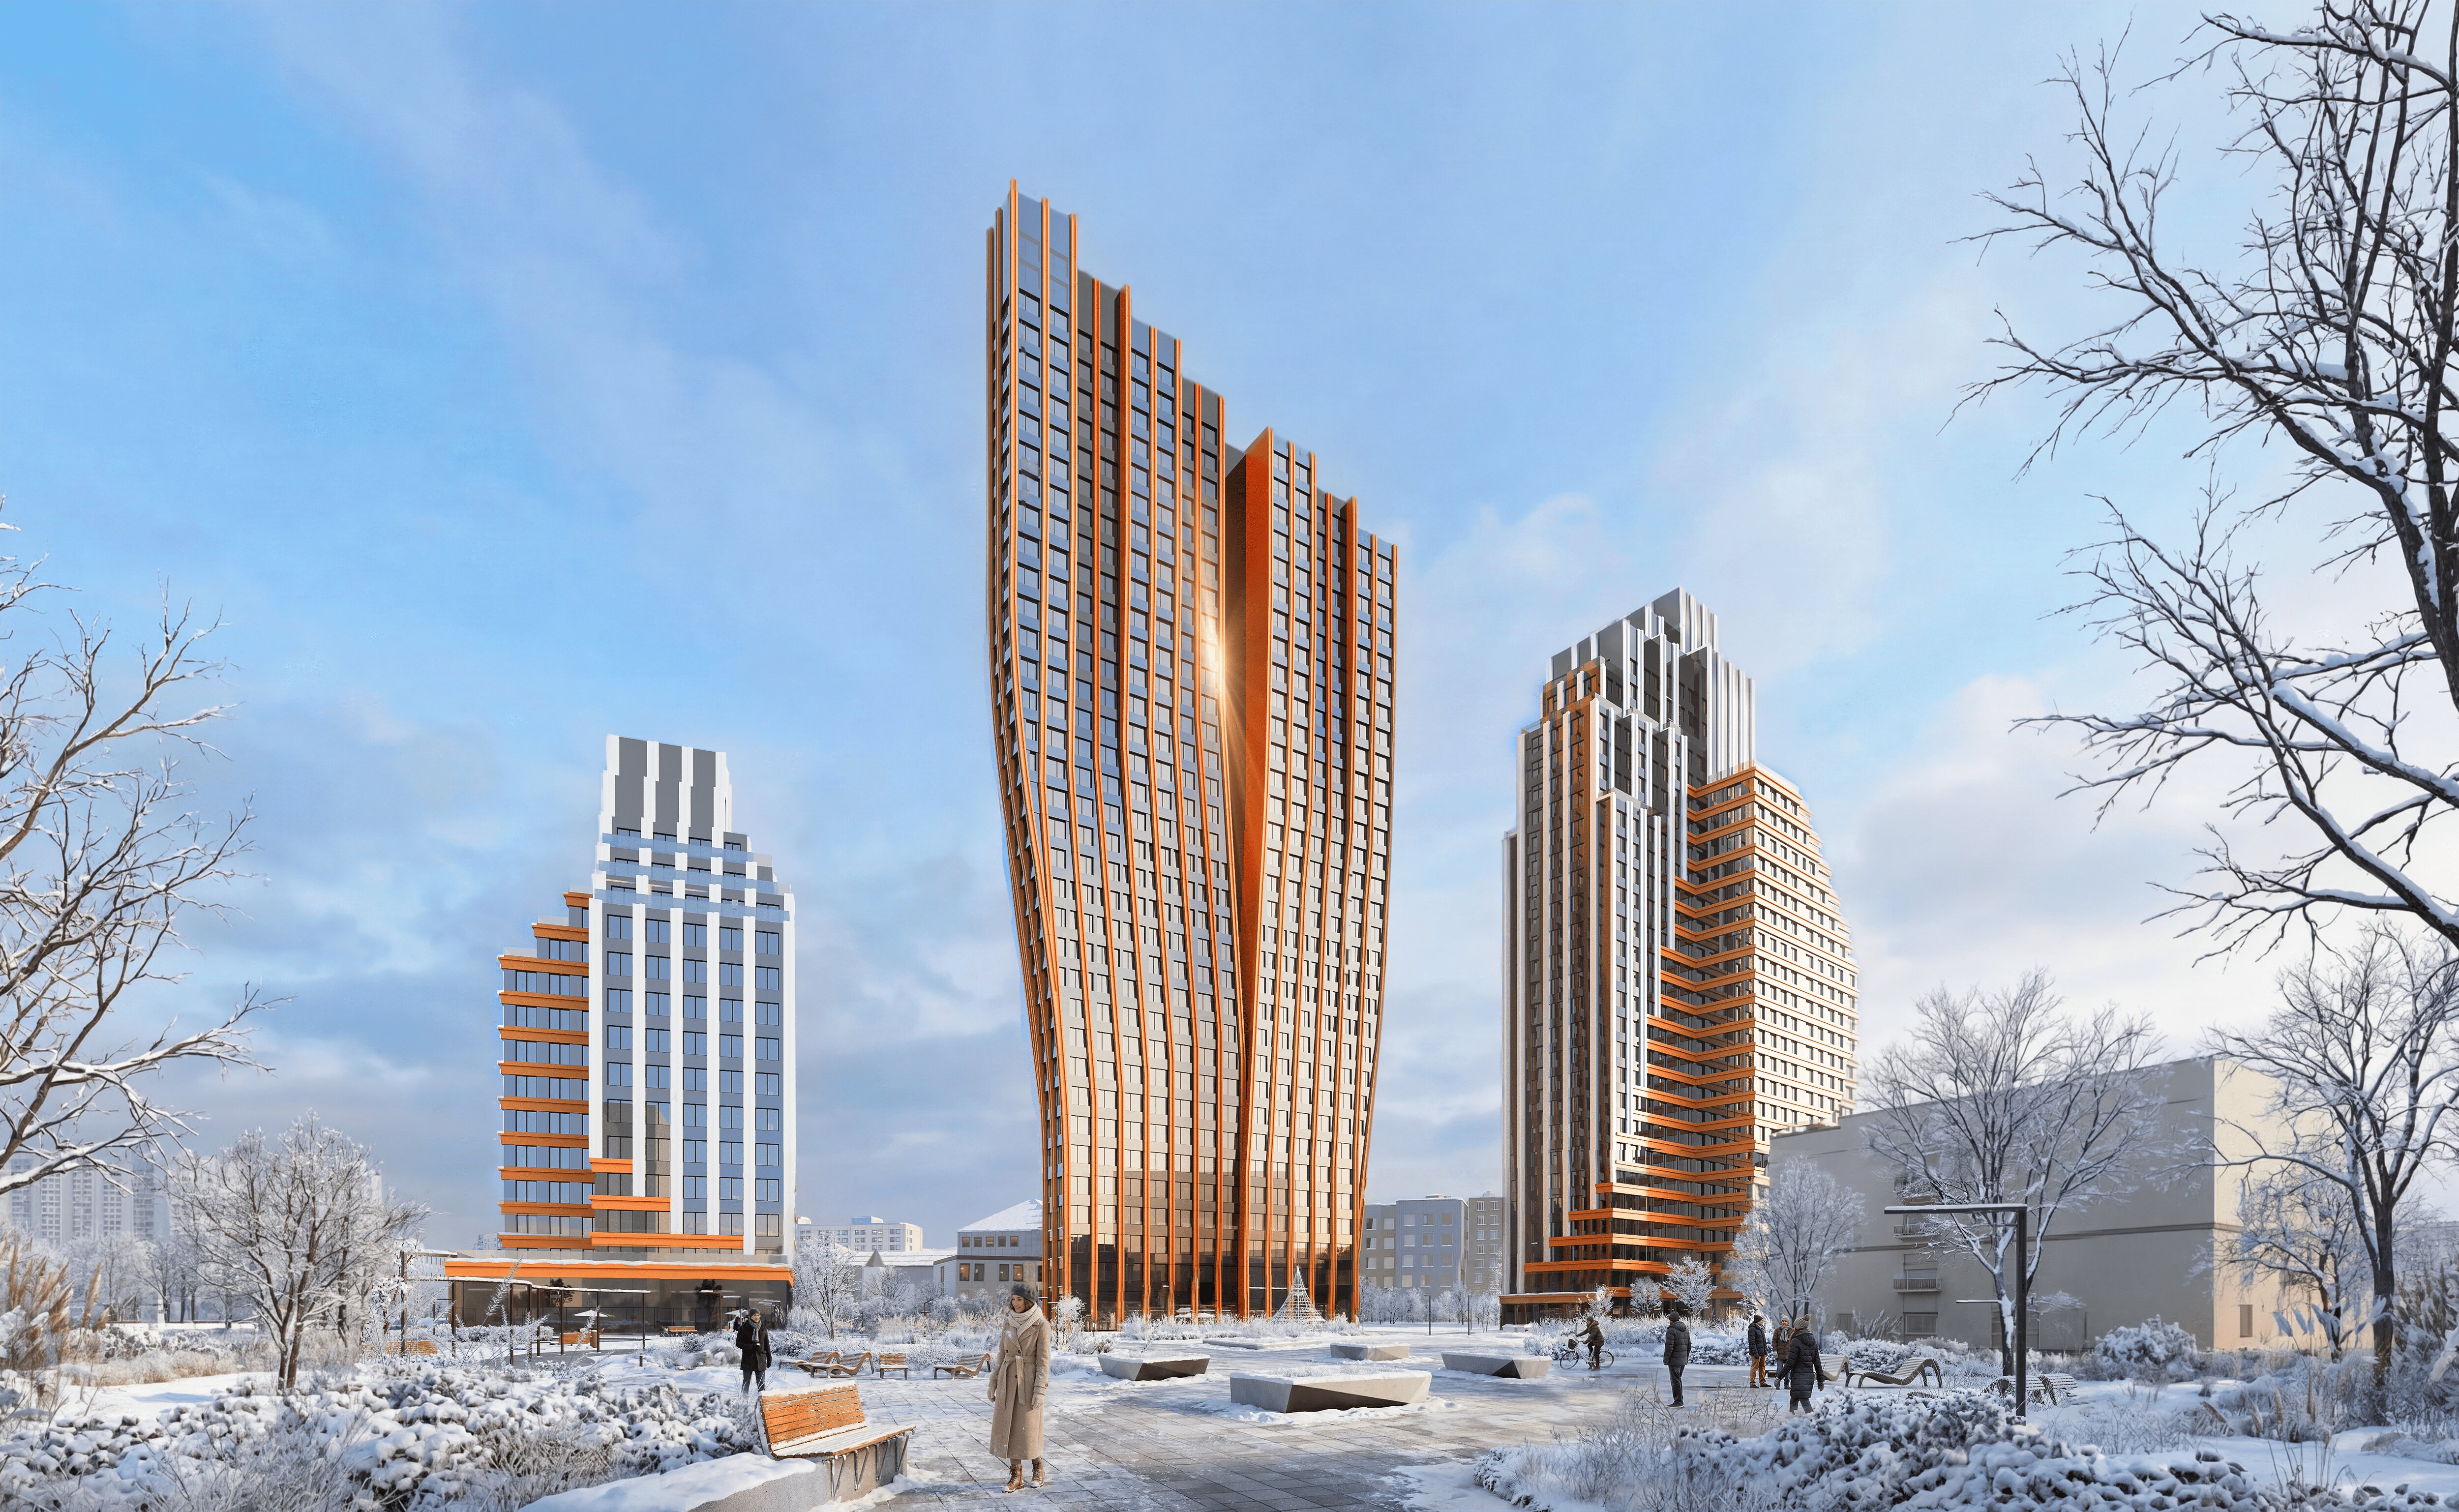
Среди сильных ориентиров в Москве инвесторы часто смотрят на конкретные проекты и локации, где уже сложился рынок спроса: «Остров» в Хорошево-Мневниках, «Символ» в Лефортово, «Садовые Кварталы» в Хамовниках, «Прайм Парк» на Ленинградском проспекте, «River Park Кутузовский», «Victory Park Residences», «Кутузов GRAD II», «ЗИЛАРТ» и «SLAVA». У каждого проекта своя аудитория и своя динамика, но принцип один: сильная локация и понятный продукт всегда повышают шанс на ликвидность.

Какие юридические риски встречаются чаще всего

  • ошибки в договоре и приложениях;
  • непрозрачная схема оплаты;
  • задержки сроков строительства;
  • несоответствие обещанного проекта фактическому результату;
  • проблемы с регистрацией права собственности;
  • слабая проверка девелопера и подрядчиков;
  • скрытые обременения или спорные участки земли.

Поэтому в крупных сделках нельзя полагаться только на брокера или риелтора. Они помогают с подбором и переговорами, но не заменяют профильного юриста. Особенно если речь идет о дорогом объекте, где ошибка может обойтись в миллионы рублей.

Рынок новостроек Москвы и ликвидность в 2025 году

Рынок новостроек Москвы и ликвидность в 2025 году

В Москве важно не гнаться за модным названием района. Намного полезнее смотреть на реальную структуру спроса, ограниченность предложения и качество окружения. Именно это определяет, насколько легко квартиру будет продать или сдать.

Чем различаются бизнес-класс, премиум и делюкс с точки зрения инвестиций

Бизнес-класс обычно дает более широкий рынок покупателей и арендаторов. Поэтому такие объекты часто легче перепродать. Премиум-сегмент сильнее зависит от адреса, качества архитектуры, сервисов и уровня приватности. Делюкс — самый узкий сегмент, где покупательская база меньше, а требования выше. Зато в правильных проектах ликвидность может быть очень высокой.

Но здесь легко попасть в ловушку бренда. Не каждый дорогой проект действительно инвестиционно привлекателен. Бывает, что цена слишком высока относительно окружения или соседних домов, и тогда квартира продается дольше, чем хотелось бы. Инвестиционная привлекательность — это не только престиж, но и сопоставление с альтернативами.

Почему транспорт и окружение влияют на цену

Даже в престижном районе цена может отличаться в зависимости от конкретного расположения дома. Значение имеет все: близость к метро, удобный выезд, набережная, парк, деловое окружение, качество школ и магазинов рядом. В Москве такие детали реально влияют и на стоимость, и на срок продажи.

Если проект стоит в месте, где предложение ограничено и спрос стабильный, он лучше держит цену. А если вокруг строится много похожих объектов, перепродажа становится сложнее. Поэтому важно смотреть не только на сам дом, но и на конкурентную среду вокруг него.

Какие локации обычно выглядят устойчивее

Инвесторы чаще обращают внимание на центральные и околoцентральные районы, набережные, исторически сильные локации и новые кварталы с хорошей репутацией. Но одно название района ничего не гарантирует. Важны дефицит земли, статус соседнего окружения, тип дома и цена относительно рынка.

Если предложение в районе быстро растет и объекты похожи друг на друга, цена может не показать ожидаемого роста. Если же локация ограничена по строительству и имеет сильный спрос, капитал обычно защищен лучше. Для покупателя это значит, что сравнивать надо не только квадратные метры, но и весь контекст вокруг объекта.

ЖК Москвы Район Почему интересен инвестору Кому подходит
Остров Хорошево-Мневники Новый масштабный проект, сильная вода- и парковая составляющая Тем, кто ищет понятный бизнес-класс с потенциалом роста
Символ Лефортово Сложившаяся экосистема кварталов и стабильный спрос на аренду Инвесторам, ориентированным на массовый и бизнес-сегмент
Садовые Кварталы Хамовники Один из самых устойчивых премиальных адресов Покупателям с длинным горизонтом и высоким чеком
Прайм Парк Хорошевский Сильный деловой и транспортный контекст Тем, кто смотрит на премиум с акцентом на ликвидность
River Park Кутузовский Дорогомилово Престижная локация и высокая узнаваемость Покупателям, которым важен статус и перепродажный потенциал
Victory Park Residences Дорогомилово Премиальный формат рядом с сильным городским окружением Тем, кто ищет дорогой, но понятный актив
Кутузов GRAD II Западный округ Удачное сочетание локации, репутации и спроса Инвесторам, рассчитывающим на качественный арендный спрос
ЗИЛАРТ Даниловский Сильный редевелопмент и долгий инвестиционный цикл Тем, кто готов ждать и выбирает масштабный городской проект
SLAVA Беговой Сильная деловая локация и узнаваемый продукт Покупателям, которым важна близость к центру и аренде
FORIVER Даниловский Водоем, видовые характеристики и потенциал премиальной сдачи Тем, кто выбирает формат “для себя и как актив”

Налоги, расходы и скрытая стоимость владения

Налоги, расходы и скрытая стоимость владения

Многие смотрят только на цену покупки и возможный рост. Но в реальности итоговый результат определяется еще и расходами на содержание.

Налоговые льготы ИИС

У ИИС налоговая выгода есть, но она работает только при соблюдении правил. Если закрыть счет раньше срока или нарушить требования, можно потерять часть преимуществ. Поэтому этот инструмент хорош для тех, кто готов держать капитал установленное время и не дергать его по мелочам.

Если у человека есть официальный налогооблагаемый доход, вычет на взносы может стать очень полезным дополнением. Если такого дохода нет, эффективность инструмента снижается, и тогда уже нужно смотреть, насколько привлекателен сам портфель.

Налоги и расходы на недвижимость

При покупке новостройки налог обычно не возникает сразу, но при последующей продаже могут быть налоговые обязательства, если не соблюдены условия по сроку владения и освобождению от налога. Кроме того, владельцу приходится платить за имущество, коммунальные услуги, содержание и, если квартира сдается, учитывать налог с арендного дохода.

То есть недвижимость — это не только цена на входе. Это весь цикл владения. И если его не учитывать, итоговая доходность оказывается ниже ожидаемой.

Ремонт, меблировка и эксплуатация

В элитной и премиальной недвижимости расходы на содержание особенно заметны. Качественная отделка, мебель, техника, охрана, паркинг, консьерж, сервис дома и его текущее обслуживание — все это снижает чистый доход. Даже сдача в аренду не отменяет затрат на поиск арендатора, простой и возможную ротацию жильцов.

Например, квартира за 40 миллионов может потребовать еще 3–6 миллионов на ремонт и оснащение. Если она сдается за 250–350 тысяч рублей в месяц, валовая доходность выглядит неплохо, но после всех расходов чистая картина уже совсем другая. Поэтому считать только по аренде — распространенная ошибка.

Типичные ошибки инвесторов

Типичные ошибки инвесторов

Ошибки в выборе между ИИС и недвижимостью часто связаны не с инструментом, а с неправильной логикой принятия решения.

Покупка квартиры без анализа ликвидности

Многие покупают просто “красивую” квартиру и не думают, кто будет ее покупать потом. Если у объекта неудобная планировка, слабая локация или плохая транспортная доступность, продать его быстро будет сложно. А значит, и доходность окажется ниже.

Перед сделкой нужно смотреть на среднюю цену в районе, количество аналогов, срок экспозиции, потенциального арендатора и общий спрос. Без этого покупка превращается в эмоцию, а не в инвестицию.

Ставка только на налоговый вычет

ИИС нередко открывают ради вычета, забывая, что сам по себе он не спасает от убытков. Если портфель просел или деньги понадобились раньше срока, выгода может исчезнуть. Вычет — это приятный бонус, но не причина инвестировать без стратегии.

Сначала нужно понять, какая часть капитала действительно может быть размещена на несколько лет. И только потом решать, использовать ли ИИС.

Игнорирование качества проекта и девелопера

В недвижимости плохой девелопер или слабый проект могут свести на нет все преимущества локации. Особенно часто это случается, когда покупатель ориентируется на маркетинг, рендеры и обещания, а не на документы и реальную экономику проекта.

Перед покупкой важно проверить все: ДДУ, эскроу, разрешение на строительство, судебную историю, аналоги и стратегию выхода. Иначе дорогая квартира может превратиться не в актив, а в красивую, но сомнительную покупку.

Полезный чек-лист перед решением

  • определите срок, когда деньги точно не понадобятся;
  • посчитайте не только доход, но и все расходы;
  • проверьте юридическую чистоту инструмента или объекта;
  • сравните ликвидность и сценарий выхода;
  • не вкладывайте весь капитал в один актив;
  • смотрите на реальную, а не рекламную доходность.

Что выбрать в 2025 году: ИИС, недвижимость или оба варианта

Что выбрать в 2025 году: ИИС, недвижимость или оба варианта

Если смотреть трезво, выбор зависит от цели, суммы и горизонта. Универсального ответа нет, но есть логичная стратегия.

Когда лучше подходит ИИС

ИИС хорош для диверсификации, если нужен ликвидный инструмент с налоговыми преимуществами. Он удобен для тех, кто хочет держать капитал в рынке, но при этом не терять в гибкости. При суммах от 1 до 5 миллионов рублей это часто более рациональный путь, чем попытка купить “хоть что-то” в Москве.

Когда лучше подходит недвижимость

Новостройка в Москве подходит, если капитал крупнее, горизонт длинный, а цель — сохранить деньги в материальном активе. Если объект выбран правильно, он может не только дать рост цены, но и обеспечить комфорт жизни или арендный поток.

Здесь особенно уместно смотреть на реальные проекты и их окружение. Например, в Хамовниках, Дорогомилове, Хорошево-Мневниках, Лефортово, на Беговой или в районе Даниловский разные сценарии дают разный результат. Иногда квартира в проекте вроде «Садовых Кварталов» или Victory Park Residences оказывается сильнее, чем более дешевый, но слабый по ликвидности объект в менее понятной локации. В инвестициях важен не только чек, но и глубина рынка, на который вы потом выйдете.

Комбинированный подход

На практике часто выигрывает не один инструмент, а их сочетание. Например, часть капитала можно держать на ИИС в облигациях и фондах, а часть направить в качественную квартиру в Москве. Так инвестор получает и ликвидность, и защиту от инфляции, и возможность владеть реальным активом.

Для покупателя элитной недвижимости и частного инвестора это, пожалуй, самый здравый путь. ИИС дает маневренность и налоговую эффективность, недвижимость — устойчивость, материальность и потенциал роста. А в 2025 году именно баланс между ними выглядит гораздо разумнее, чем ставка только на один инструмент.

Ольга Муратова
Ольга Муратова
Эксперт по недвижимости. Сооснователь агентства PlatinumCity

Если я вижу капитал, который распределен между ИИС и недвижимостью, я понимаю, что человек уже ушел от идеи “угадать лучший актив” к более взрослой модели управления деньгами. Это почти всегда снижает тревожность и повышает устойчивость результата.

Итог: что важно запомнить инвестору

Итог: что важно запомнить инвестору

ИИС и недвижимость в Москве — это не конкуренты в чистом виде, а разные ответы на разные финансовые задачи. ИИС дает гибкость, доступ к рынку и налоговую эффективность. Новостройка в Москве дает материальность, потенциальный рост стоимости, возможность аренды и ощущение контроля над активом.

Если нужны скорость и маневр, чаще выигрывает ИИС. Если нужен крупный осязаемый актив с длинным горизонтом, разумнее смотреть на качественную новостройку. А если капитал позволяет, лучше не противопоставлять эти инструменты друг другу, а использовать их вместе.

Главное — не принимать решение на эмоциях. В 2025 году в инвестициях особенно ценится не смелость ради смелости, а холодный расчет, дисциплина и способность видеть не только доход, но и риски. Именно поэтому перед покупкой квартиры или открытием ИИС полезно не спешить, а честно ответить себе на три вопроса: зачем мне этот актив, на какой срок и как я буду выходить из него, если планы изменятся.

ЧАСТОЗАДАВАЕМЫЕ ВОПРОСЫ
Как понять, что мне больше подходит: финансовый инструмент или жильё для сдачи?

Обычно всё упирается в срок, сумму и готовность заниматься управлением. Если не хочется вовлекаться в ремонт, поиск арендаторов и бытовые вопросы, спокойнее рассматривать вариант с рынком ценных бумаг. Если же важна понятная вещь, которую можно увидеть и потрогать, многим психологически комфортнее объект недвижимости.

Насколько сильно отличается уровень риска у этих вариантов?

Разница заметная. Один вариант может заметно колебаться в цене, зато другой чаще связан с простоями, расходами на содержание и неожиданными тратами. Поэтому вопрос не в том, что безопаснее вообще, а в том, с чем вам проще мириться.

Можно ли начинать с небольшой суммы?

Да, и это как раз одно из важных преимуществ финансового счёта. Для объекта недвижимости входной порог обычно гораздо выше, даже если использовать кредит. На старте это нередко и определяет выбор.

Что обычно больше отвлекает в повседневной жизни?

Жилая площадь под сдачу почти всегда требует внимания. То кран потёк, то арендаторы съехали раньше срока, то нужно искать мастера или решать с документами. С финансовыми инструментами рутины обычно меньше, хотя и там важно не пускать всё на самотёк.

Есть ли смысл совмещать оба подхода?

Да, такой вариант часто оказывается самым здравым. Один актив может давать относительную предсказуемость, другой - дополнительный рост. Главное, не перегружать себя одной крупной покупкой и не вкладывать всё в одну идею.

Что важнее перед вложением - доходность или личный комфорт?

На практике комфорт часто недооценивают. Высокий потенциальный результат теряет смысл, если вы постоянно переживаете и не готовы следить за активом. Лучше выбрать то, с чем вам будет спокойно жить несколько лет подряд.

Оставьте комментарий
Контакты
Адрес:
Москва, Малый Толмачевский пер., 4, стр. 1,
Телефон:
+7 (977) 137-97-79
Мессенджеры: