Расчет налогового вычета по процентам при рефинансировании ипотеки

Профессиональный инструмент для анализа возврата НДФЛ при переоформлении ипотечного кредита на объекты премиальной недвижимости. Учитывает пропорциональное ограничение целевой части займа, прогрессивную шкалу налогообложения и законодательный лимит вычета.

1. Исходная ипотека (первоначальный договор)
2. Новый кредит (рефинансирование)
3. Доходы и история вычетов
Результат расчета
Расчет готов
Итоговая сумма к возврату (НДФЛ):
0 ₽
Целевая доля кредита
100%
Проценты к вычету
0 ₽
Ставка возврата
13% / 15%
Срок получения
1 год

Укажите параметры ипотеки и дохода для проведения подробного вычисления.

Практические рекомендации:
    ТОП ПРЕДЛОЖЕНИЙ
    Банк ВТБ

    Рефинансирование ипотеки на квартиры и апартаменты бизнес-класса с удобным снижением ежемесячной нагрузки

    Платеж
    от 86 000
    Сумма
    до 35 000 000
    Срок
    до 30 лет
    ПСК
    18,920-23,180%
    Ставка
    18,39-21,29%
    Дом.РФ

    Программа для перевода действующей ипотеки в более комфортный график с учётом премиального жилья в Москве

    Платеж
    от 92 000
    Сумма
    до 60 000 000
    Срок
    до 30 лет
    ПСК
    18,450-22,700%
    Ставка
    17,99-20,99%
    СберБанк

    Рефинансирование под объекты высокого класса с возможностью объединить несколько кредитов в один

    Платеж
    от 88 500
    Сумма
    до 50 000 000
    Срок
    до 30 лет
    ПСК
    19,100-23,400%
    Ставка
    18,70-21,60%
    Банк Санкт-Петербург

    Ипотека на рефинансирование для тех, кто хочет уменьшить переплату по уже оформленному кредиту на премиальную недвижимость

    Платеж
    от 90 000
    Сумма
    до 40 000 000
    Срок
    до 25 лет
    ПСК
    18,760-22,940%
    Ставка
    18,10-21,00%
    МКБ

    Условия для рефинансирования ипотеки на дорогие квартиры с аккуратным сроком и понятным ежемесячным платёжом

    Платеж
    от 84 000
    Сумма
    до 45 000 000
    Срок
    до 30 лет
    ПСК
    18,600-23,250%
    Ставка
    18,25-21,45%
    АльфаБанк

    Подходит для рефинансирования действующей ипотеки на элитное жильё с возможностью взять дополнительную сумму на цели ремонта

    Платеж
    от 95 000
    Сумма
    до 70 000 000
    Срок
    до 30 лет
    ПСК
    19,250-23,890%
    Ставка
    18,95-22,10%
    Подбор решения для вашей недвижимости
    Ответьте на несколько коротких вопросов, и мы подскажем, какая услуга агентства подойдет именно вам. Это займет не больше пары минут.
    1
    2
    3
    4
    5
    6
    ШАГ 1: Что сейчас для вас актуальнее всего?
    ШАГ 2: На каком этапе вы сейчас?
    ШАГ 3: Что для вас важнее при выборе объекта?
    ШАГ 4: Какой формат взаимодействия вам удобнее?
    ШАГ 5: С какой задачей мы можем помочь в первую очередь?
    ШАГ 6: Оставьте ваши контакты

      Наши кейсы

      Искали вторичку у воды, а нашли квартиру с местом для яхты

      Купили квартиру у воды и заработали 40 миллионов на росте!

      Читать
      Три дня, которые стоили четыре миллиона

      Заработали 4 миллиона за три дня на закрытом старте продаж!

      Читать
      Девять утра в день старта продаж

      Заработали 5 миллионов за три дня, успев на старт продаж!

      Читать
      Квартира, которая вернулась

      За четыре часа подобрали премиальный лот у Сити, согласовали скидку и траншевую ипотеку.

      Читать
      ЧАСТОЗАДАВАЕМЫЕ ВОПРОСЫ
      Можно ли оформить вычет, если кредит уже несколько раз переоформляли?

      Да, если по документам видно, что новый заем связан с погашением старого. Обычно важно, чтобы рефинансирование было оформлено без разрыва в цепочке договоров. В таких случаях лучше сразу собрать оба кредитных договора и справки по платежам.

      Что делать, если часть процентов уже была учтена раньше?

      Тогда при новом расчете нужно брать только оставшуюся сумму, которая еще не использована. Повторно один и тот же расход заявлять нельзя. Это как раз тот случай, когда полезно поднять старые документы и проверить суммы по годам.

      Какие документы обычно просят в такой ситуации?

      Чаще всего нужны договоры по первоначальному займу и по новому, график платежей, справки об уплаченных процентах и документы на объект. Иногда дополнительно запрашивают подтверждение, что рефинансирование было направлено именно на погашение прежнего долга. Чем аккуратнее собран пакет, тем меньше вопросов потом возникает.

      Если жилье дорогое, есть ли какие-то особые ограничения?

      Да, ограничения могут зависеть от даты покупки, суммы кредита и того, как именно оформлялся объект. В премиальном сегменте особенно важно не путать расходы по самому жилью и расходы по обслуживанию займа. На практике ошибки чаще всего возникают именно на этом этапе.

      Можно ли учитывать проценты, если договор оформлен на супруга?

      Иногда да, но тут многое зависит от того, на кого оформлены право собственности и кредитные обязательства. Если имущество и заем распределены между супругами, нужно смотреть документы вместе, а не по отдельности. Лучше заранее проверить, как именно были прописаны доли и кто фактически платил.

      Почему сумма в расчетах иногда не совпадает с выпиской банка?

      Обычно причина в том, что банк показывает одни цифры, а для отчета нужны совсем другие - с учетом дат, досрочных погашений и пересчета процентов. Еще бывает, что в выписке смешаны основной долг и проценты, и их приходится разделять вручную. Это нормальная ситуация, но требует внимательной сверки.

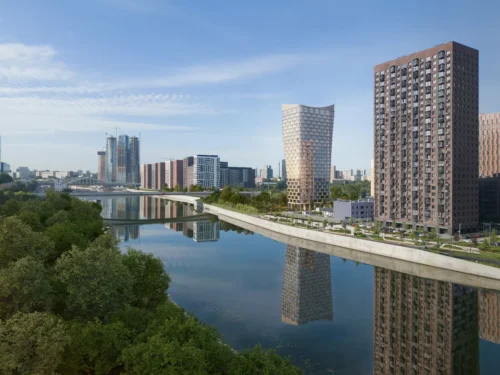
      Ситуация. Клиентка жила в Нагатинской и хотела переехать поближе к воде. Смотрела только вторичный рынок, в основном варианты в районе Сити. Дача у семьи на западе, и логистика между домом, дачей и городом была для них важной частью задачи.

      Что сделали. Я предложила посмотреть проект на первой береговой линии, который клиентка не рассматривала вообще. Съездили. Согласовала скидку от застройщика, и мы взяли квартиру 90 м² за 40 миллионов рублей.

      Неожиданный бонус. Уже на месте выяснилось то, чего не было в запросе: у семьи есть яхта. А в этой локации ее оказалось удобно и парковать, и приезжать к ней. Критерий, о котором клиентка даже не думала при поиске, стал одним из главных плюсов покупки.

      Результат. С момента сделки прошло несколько лет. Сегодня сопоставимая квартира в этом проекте выставляется в районе 74–80 миллионов рублей.
      Что здесь главное. Клиент приходит со списком критериев, который он составил сам. Но самые важные вещи часто выясняются не в переписке, а в разговоре и на объекте. Поэтому я всегда стараюсь понять, как человек живет, — а не просто получить параметры фильтра.

      Контакты
      Адрес:
      Москва, Малый Толмачевский пер., 4, стр. 1,
      Телефон:
      +7 (977) 137-97-79
      Мессенджеры: