Комплексный скоринг и расчет ипотечной нагрузки

Профессиональный аналитический инструмент для оценки целесообразности ипотечного кредитования. Расчет учитывает актуальные требования Центрального Банка РФ к показателю долговой нагрузки (ПДН), макропруденциальные лимиты и скрытые расходы, возникающие в процессе оформления и эксплуатации недвижимости.

Параметры объекта и кредита
Стоимость недвижимости (₽)
Первоначальный взнос (₽)
Базовая процентная ставка (%)
Срок кредитования (лет)
Личные финансы и долговая нагрузка
Ежемесячный подтвержденный доход (₽)
Иные кредитные обязательства в месяц (₽)
Скрытые и сопутствующие расходы
Комплексное страхование (% от кредита в год)
Оценка, пошлины, нотариус, аккредитив (₽)
Бюджет на базовый ремонт и переезд (₽)
ТОП ПРЕДЛОЖЕНИЙ
СберБанк
Платеж
45 000-65 000
Сумма
до 5 000 000
Срок
до 20 лет
ПСК
17,5-19,5%
Ставка
16,5-18,5%
АльфаБанк
Платеж
35 000-55 000
Сумма
до 4 000 000
Срок
до 15 лет
ПСК
17,8-20,0%
Ставка
17,0-19,0%
Дом.РФ
Платеж
40 000-60 000
Сумма
до 4 500 000
Срок
до 20 лет
ПСК
18,5-21,5%
Ставка
17,3-19,5%
Банк ВТБ
Платеж
30 000-50 000
Сумма
до 3 500 000
Срок
до 15 лет
ПСК
18,0-21,0%
Ставка
17,5-20,0%
Подбор оптимального ипотечного решения
Ответьте на несколько вопросов, и мы поможем подобрать наиболее подходящий вариант ипотеки под ваши цели и возможности. Квиз займет не больше 1-2 минут.
1
2
3
4
5
6
7
ШАГ 1: Для какой цели вам нужна ипотека?
ШАГ 2: Какой у вас первоначальный взнос?
ШАГ 3: На какой срок вы планируете оформить ипотеку?
ШАГ 4: Какой ежемесячный платеж вам комфортен?
ШАГ 5: Есть ли у вас подтвержденный доход?
ШАГ 6: Что для вас важнее при выборе ипотеки?
ШАГ 7: Оставьте ваши контакты

    Наши кейсы

    Искали вторичку у воды, а нашли квартиру с местом для яхты

    Купили квартиру у воды и заработали 40 миллионов на росте!

    Читать
    Клиент просил новостройку. Лучшее решение нашлось на вторичке

    Нашли квартиру на вторичке лучше и выгоднее любой новостройки!

    Читать
    Бронь из самолета

    Коллега с вторички закрыла сделку по новостройке онлайн, пока клиенты летели в самолете.

    Читать
    Три дня, которые стоили четыре миллиона

    Заработали 4 миллиона за три дня на закрытом старте продаж!

    Читать
    ЧАСТОЗАДАВАЕМЫЕ ВОПРОСЫ
    Как понять, какую сумму кредита лучше брать?

    Ориентируйтесь на ежемесячный платеж, который комфортно впишется в семейный бюджет. Обычно безопаснее оставлять запас на непредвиденные расходы, чтобы выплаты не становились нагрузкой. Лучше заранее оценить не только цену жилья, но и сопутствующие траты.

    Что важнее при выборе кредита: ставка или срок?

    Оба параметра влияют на итоговую переплату, но по-разному. Низкая ставка снижает стоимость займа, а более длинный срок делает ежемесячный платеж мягче. Иногда выгоднее выбрать чуть больший платеж, но сократить срок, чтобы меньше переплачивать.

    Почему первый взнос так влияет на условия?

    Чем больше первоначальный взнос, тем ниже риск для банка и тем меньше сумма займа. Из-за этого часто можно рассчитывать на более удобные условия. Кроме того, большой взнос заметно уменьшает общую переплату.

    Что учитывать при расчете ежемесячного платежа?

    Важно смотреть не только на саму сумму платежа, но и на весь семейный доход. Полезно оставить запас на коммунальные расходы, ремонт, транспорт и другие обязательные траты. Так проще избежать ситуации, когда кредит становится слишком тяжелым.

    Стоит ли брать кредит на максимально возможный срок?

    Не всегда это лучший вариант. Да, платеж будет ниже, но общая переплата обычно заметно возрастает. Если доход позволяет, разумнее выбирать срок, при котором платеж остается комфортным, но кредит не растягивается слишком сильно.

    Как влияет процентная ставка на итоговую переплату?

    Даже небольшая разница в ставке может сильно сказаться на общей сумме выплат. Особенно это заметно при крупной сумме займа и длинном сроке. Поэтому важно сравнивать предложения не только по ежемесячному платежу, но и по полной стоимости.

    На что обратить внимание перед оформлением кредита?

    Сначала проверьте свои реальные финансовые возможности и наличие подушки безопасности. Затем оцените первоначальный взнос, срок, ставку и возможные дополнительные расходы. Такой подход помогает выбрать более спокойный и понятный вариант без лишней нагрузки.

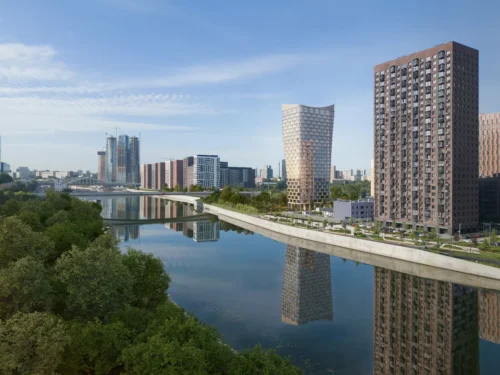
    Ситуация. Клиентка жила в Нагатинской и хотела переехать поближе к воде. Смотрела только вторичный рынок, в основном варианты в районе Сити. Дача у семьи на западе, и логистика между домом, дачей и городом была для них важной частью задачи.

    Что сделали. Я предложила посмотреть проект на первой береговой линии, который клиентка не рассматривала вообще. Съездили. Согласовала скидку от застройщика, и мы взяли квартиру 90 м² за 40 миллионов рублей.

    Неожиданный бонус. Уже на месте выяснилось то, чего не было в запросе: у семьи есть яхта. А в этой локации ее оказалось удобно и парковать, и приезжать к ней. Критерий, о котором клиентка даже не думала при поиске, стал одним из главных плюсов покупки.

    Результат. С момента сделки прошло несколько лет. Сегодня сопоставимая квартира в этом проекте выставляется в районе 74–80 миллионов рублей.
    Что здесь главное. Клиент приходит со списком критериев, который он составил сам. Но самые важные вещи часто выясняются не в переписке, а в разговоре и на объекте. Поэтому я всегда стараюсь понять, как человек живет, — а не просто получить параметры фильтра.

    Контакты
    Адрес:
    Москва, Малый Толмачевский пер., 4, стр. 1,
    Телефон:
    +7 (977) 137-97-79
    Мессенджеры: