Интерактивный финансовый модуль

Финансовая модель ипотеки: полная нагрузка по сделке

Калькулятор предназначен для расчета полной стоимости ипотечного кредита, сопутствующих расходов по сделке, долговой нагрузки заемщика и вероятного профиля банковского одобрения. Расчет учитывает не только номинальную ставку, но и обязательные платежи, страхование, расходы на оформление, базовую адаптацию объекта и формирование обязательной финансовой подушки безопасности.

Параметры объекта и кредита
Личные финансы и кредитный профиль
Скрытые и сопутствующие расходы
ТОП ПРЕДЛОЖЕНИЙ
СберБанк
Платеж
55 000-85 000
Сумма
до 12 000 000
Срок
до 30 лет
ПСК
15,800-17,200%
Ставка
15,5-16,8%
Банк ВТБ
Платеж
50 000-80 000
Сумма
до 10 000 000
Срок
до 30 лет
ПСК
15,200-16,900%
Ставка
14,9-16,5%
Дом.РФ
Платеж
45 000-75 000
Сумма
до 9 000 000
Срок
до 30 лет
ПСК
14,800-16,200%
Ставка
14,5-15,9%
АльфаБанк
Платеж
60 000-90 000
Сумма
до 11 000 000
Срок
до 30 лет
ПСК
16,200-17,800%
Ставка
15,9-17,3%
Подбор выгодной ипотеки
Ответьте на несколько вопросов, чтобы подобрать наиболее подходящий вариант расчета ипотеки и понять реальную нагрузку по кредиту. Квиз поможет оценить условия, от которых зависит полная стоимость займа.
1
2
3
4
5
6
7
ШАГ 1: Какой тип жилья вы планируете приобрести?
ШАГ 2: Какую цель вы преследуете?
ШАГ 3: Какой первоначальный взнос вам удобен?
ШАГ 4: На какой срок вы рассматриваете ипотеку?
ШАГ 5: Что для вас важнее при выборе ипотеки?
ШАГ 6: Нужна ли вам помощь с расчетом полной стоимости кредита?
ШАГ 7: Оставьте ваши контакты

    Наши кейсы

    Приехали за готовой вторичкой, а купили новостройку по той же цене

    Купили современную новостройку вместо вторички по той же цене!

    Читать
    Опека, которая не торопилась

    Прошли опеку за 10 дней и сохранили выгодную ставку!

    Читать
    Вернулись в проект через 10 месяцев — и все равно зашли выгодно

    Индивидуальная рассрочка и скидки компенсировали рост цены за десять месяцев.

    Читать
    Квартира была идеальной. Сделка — совсем нет

    Успешно провели сложную сделку и купили идеальную квартиру!

    Читать
    ЧАСТОЗАДАВАЕМЫЕ ВОПРОСЫ
    Какие платежи входят в полную стоимость кредита при покупке квартиры?

    Обычно сюда попадают не только проценты по кредиту, но и все обязательные расходы, связанные с оформлением и обслуживанием займа. Это может быть страховка, комиссии, оценка объекта и другие платежи, если они предусмотрены договором. Поэтому итоговая сумма всегда выше, чем просто размер переплаты по ставке.

    Почему реальная переплата по кредиту может отличаться от ставки в объявлении?

    Номинальная ставка показывает только процент по основному долгу, но не отражает дополнительные расходы. На итог сильно влияют срок кредита, размер первоначального взноса, страховки и возможные разовые комиссии. Из-за этого кредит с привлекательной ставкой иногда оказывается дороже, чем кажется на первый взгляд.

    Что сильнее всего влияет на размер ежемесячного платежа?

    Больше всего влияют сумма кредита, срок и процентная ставка. Если увеличить срок, платеж станет меньше, но общая переплата обычно вырастет. А при большем первоначальном взносе, наоборот, нагрузка на бюджет заметно снижается.

    Как выбрать комфортный размер кредита, чтобы не перегрузить семейный бюджет?

    Лучше заранее оценить не только сам платеж, но и все регулярные расходы семьи. Обычно безопаснее, когда ипотека не съедает большую часть дохода и остается запас на повседневные траты и непредвиденные расходы. Если есть сомнения, разумнее взять меньшую сумму или увеличить первоначальный взнос.

    Стоит ли соглашаться на более длинный срок кредита ради меньшего платежа?

    Иногда это удобно, если важно сохранить финансовую гибкость в первые годы. Но нужно помнить, что чем дольше срок, тем больше общая переплата по кредиту. Часто это компромисс: сейчас платить легче, но в итоге жилье обходится дороже.

    Зачем учитывать страховку при расчете будущих расходов по кредиту?

    Страховка может заметно повлиять на итоговую нагрузку, особенно в первые годы. Иногда она обязательна, а иногда ее наличие влияет на условия по процентной ставке. Поэтому лучше смотреть на весь набор расходов сразу, а не только на ежемесячный взнос.

    Ситуация. Партнерский лид: семейная пара из Костромы, дети 10 и 11 лет, бюджет 20–22 миллиона, стопроцентная оплата. Именно поэтому они смотрели только вторичку — деньги есть, значит, нужно готовое. Первая встреча прошла по видеосвязи.

    Сложность. Жить в этой квартире прямо сейчас они не собирались. Расчет был на будущее: возможно, сын приедет сюда учиться. И вот здесь их логика ломалась, но сами они этого не видели.

    Что сделали. На созвоне я разобрала с ними экономику владения. Готовая квартира, стоящая пустой несколько лет — это налоги и эксплуатационные расходы каждый месяц. Сдавать ее из другого города хлопотно, а сама квартира при этом изнашивается. Новостройка на этапе строительства не требует ни рубля содержания и при этом растет в цене.
    Потом показала разницу в самом процессе выбора. На вторичке ты берешь то, что есть на рынке: половина объявлений неактуальна, данные не всегда соответствуют действительности, а за свежей на вид квартирой может стоять маткапитал, залог банка или спорное основание права. На первичке ты приходишь в офис проекта и выбираешь среди планировок, этажей и видов одного застройщика — плюс обсуждаешь рассрочку и персональные скидки.
    Клиенты приехали. Мы посмотрели несколько вариантов, и я показала им реальный процесс отбора вторички — чтобы решение они принимали, увидев обе стороны.

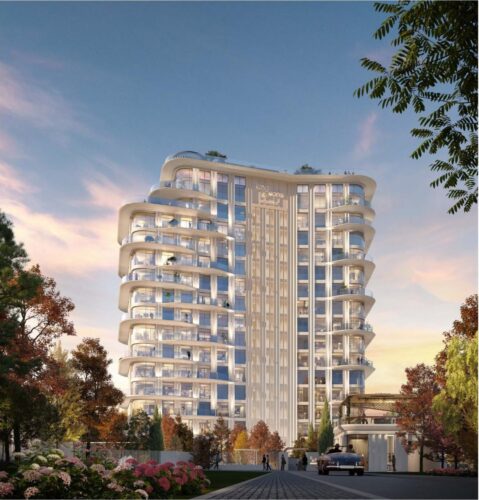
    Результат. Выбрали проект в Покровском-Стрешневе, где будет развиваться набережная. Клиенты были готовы к тому, что новостройка обойдется дороже, но за счет акционных и персональных скидок от застройщика итоговая цена оказалась сопоставима со вторичкой в их бюджете. При этом сам продукт — совсем другого уровня.
    Что здесь главное. Я всегда задаю клиенту один и тот же вопрос: а что будет с этой квартирой через пять лет? Насколько ее легко будет продать, насколько она вырастет в цене. Точка выхода прорабатывается так же тщательно, как сам выбор. Недвижимость купить легко. Продать — намного сложнее.

    Контакты
    Адрес:
    Москва, Малый Толмачевский пер., 4, стр. 1,
    Телефон:
    +7 (977) 137-97-79
    Мессенджеры: