Чем менее ликвиден рынок и слабее платежеспособный спрос, тем опаснее валютная ипотека. Если объект будет сложно продать быстро, валютный риск усиливается риском неликвидности.
Практический вывод: в 2026 году валютная ипотека живет в основном там, где есть дорогой ликвидный актив и клиент со сложным, но сильным финансовым профилем.
Какие объекты недвижимости подходят для валютной ипотеки
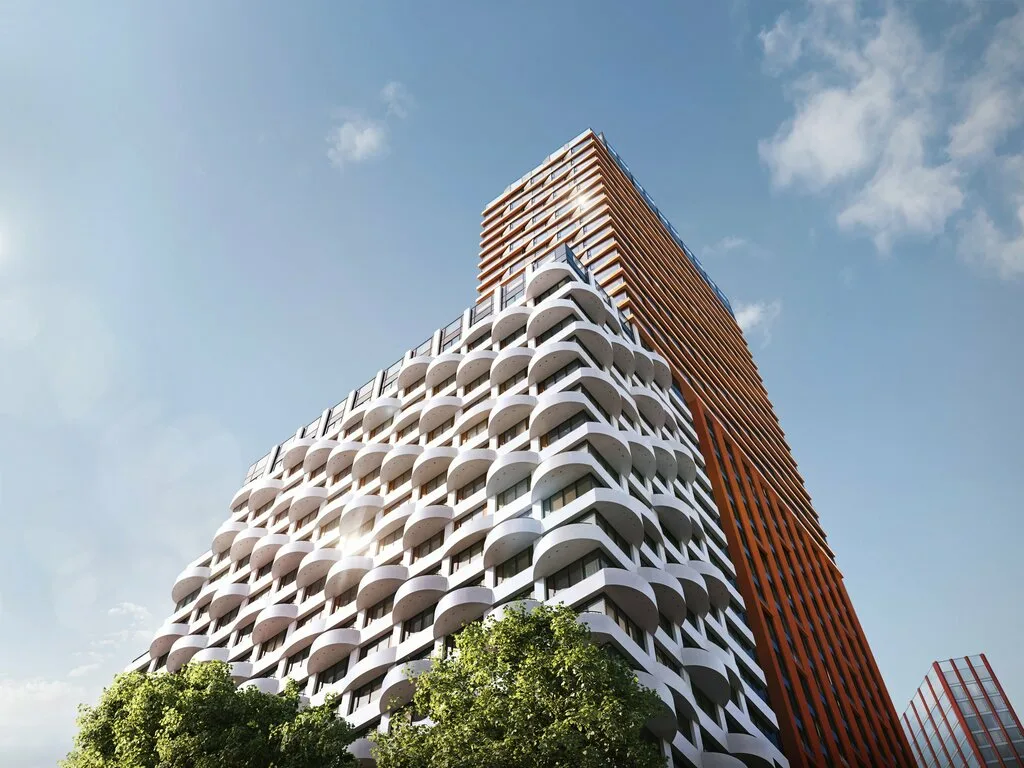
Квартиры в новостройках
Подходят объекты от надежных застройщиков, в проектах с хорошей транспортной доступностью, сильной локацией и понятной экономикой выхода. Важно оценивать не только цену на старте, но и ликвидность после ввода дома в эксплуатацию.
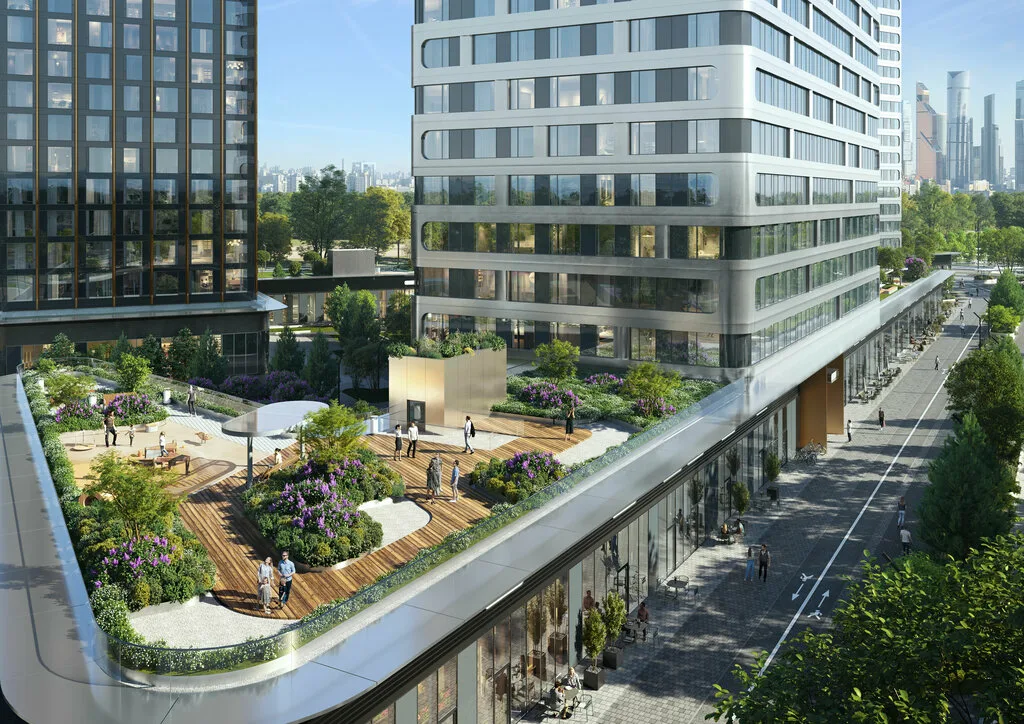
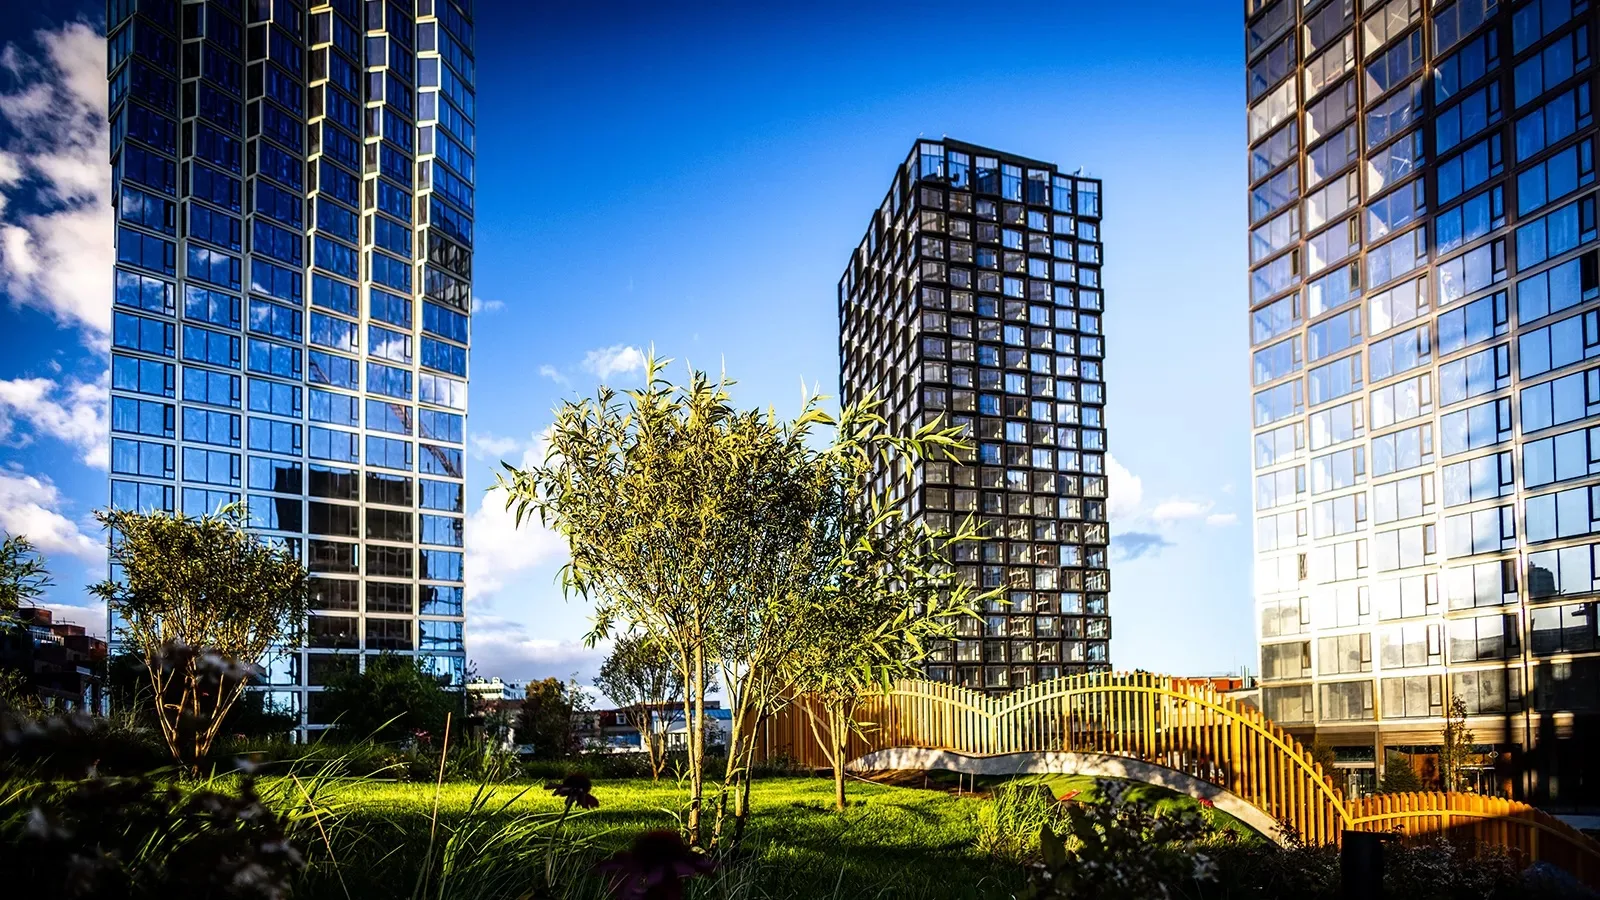
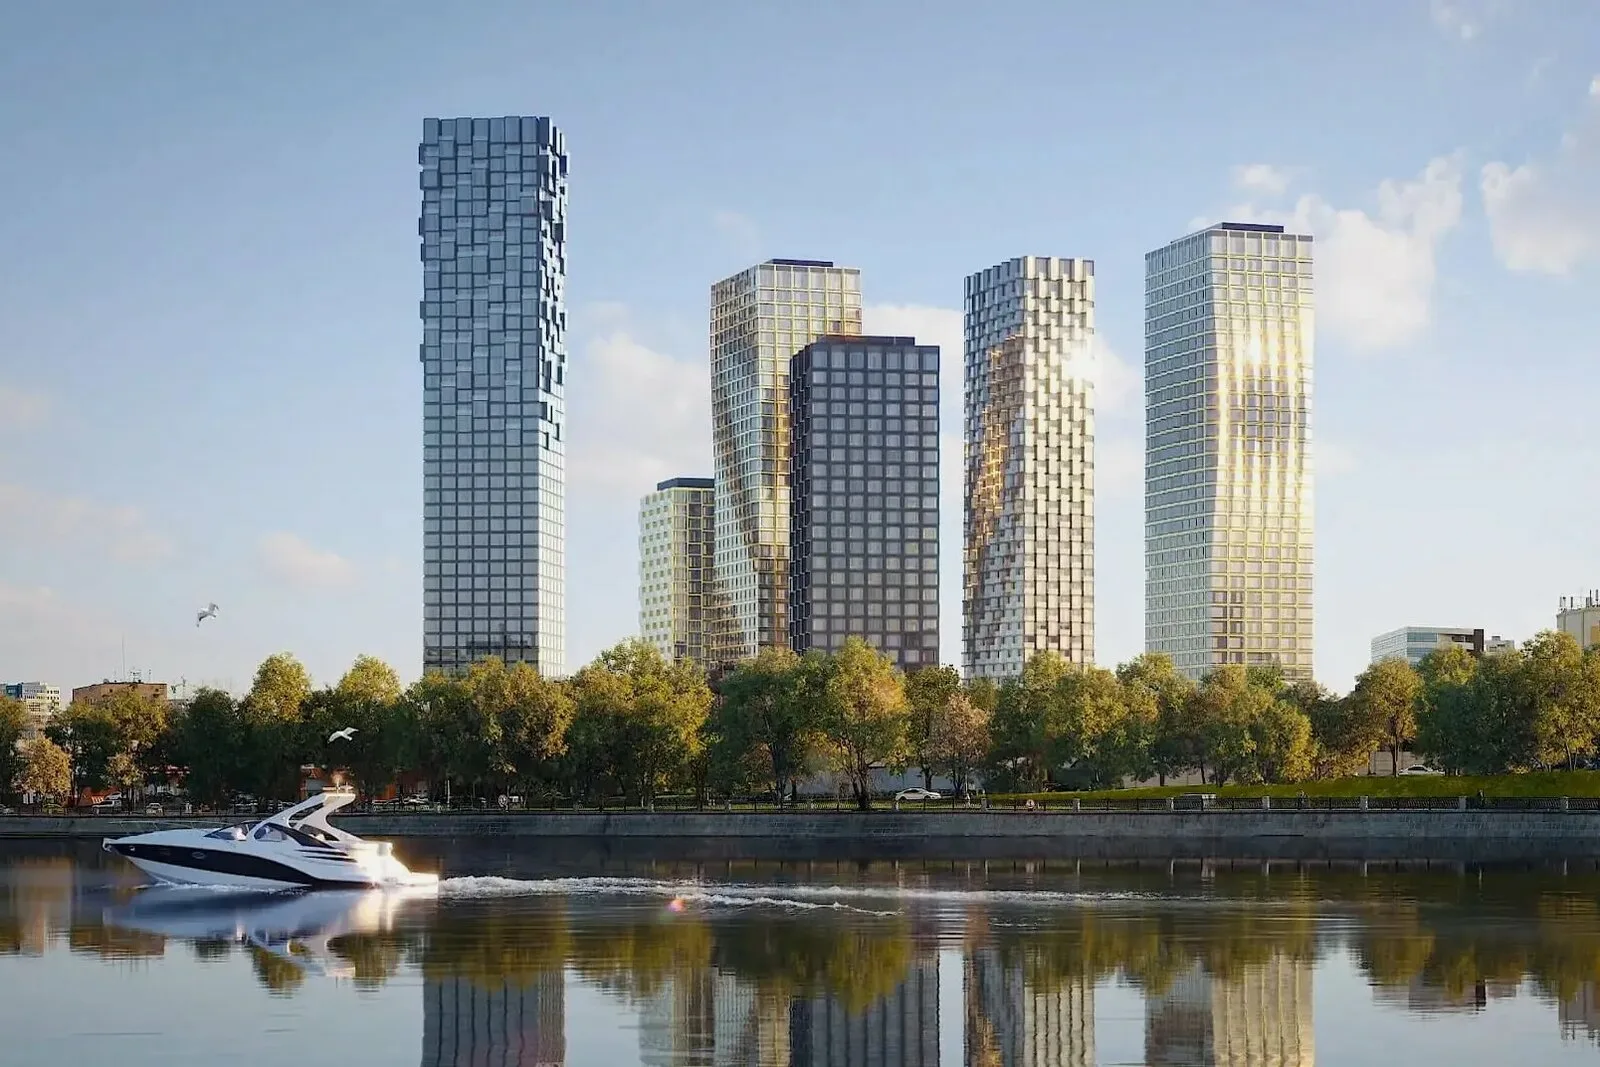
Для валютной ипотеки новостройка интересна, если заемщик понимает, как именно будет снижать долг: продажей после роста цены, сдачей в аренду или удержанием актива как части портфеля. На практике чаще смотрят на проекты в Москве и ближайшей агломерации: Остров, MOD, Настоящее, Событие, Вестердам, Павелецкая Сити, Level Причальный, Shagal.
Вторичная недвижимость
У вторички плюс в том, что объект уже существует и его легче проверить юридически и рыночно. Можно оценить реальную ликвидность, соседнее предложение, историю переходов права, наличие перепланировок, зарегистрированных лиц и обременений.
Для валютной модели это важно: чем понятнее объект и его рыночная цена, тем проще прогнозировать сценарий выхода при необходимости срочной продажи. В Москве это могут быть квартиры в районах Хамовники, Пресненский, Даниловский, Раменки, Хорошево-Мневники, Фили-Давыдково, а в Подмосковье — локации с хорошей транспортной связью и ограниченным предложением.
Апартаменты и инвестиционные лоты
Апартаменты, сервисные форматы и небольшие инвестиционные лоты часто рассматривают именно под доходность. Но здесь выше значение деталей: статус объекта, налогообложение, коммунальные платежи, правила управления и фактический арендный спрос.
Если объект покупается под валютный долг, доходность должна быть проверена особенно жестко. Ошибка в прогнозе аренды плюс рост курса быстро уничтожают расчетную выгоду.
Зарубежная недвижимость и кросс-валютные сделки
Это наиболее сложный сегмент. Помимо валютного риска добавляются риски юрисдикции, санкционных ограничений, банковской инфраструктуры, налогообложения и управления объектом на расстоянии. Здесь обязательно нужна правовая проверка не только самого объекта, но и схемы расчетов.
| Тип объекта | Плюсы | Ключевой риск | Для кого подходит |
| Новостройка | Рост цены, современный продукт | Сроки и качество проекта | Инвестор, готовый ждать |
| Вторичка | Понятная цена и история | Юридические дефекты | Покупатель с опытом проверки |
| Апартаменты | Доходность и гибкость | Эксплуатационные расходы | Инвестор под аренду |
| Премиум-квартира | Ликвидность и престиж | Высокий входной чек | Состоятельный клиент |
| Зарубежная недвижимость | Валютная диверсификация | Сложность юрисдикции | Опытный инвестор |
| Сервисные апартаменты | Управление под ключ | Зависимость от оператора | Тот, кто считает доходность |
| Ликвидный объект в Москве | Легче продать и заложить | Высокая стоимость входа | Те, кто ищет надежность |
| Подмосковный проект у МЦД | Больше доступность | Сильнее зависит от локации | Покупатель с ограниченным бюджетом |
| Пентхаус / крупный лот | Потенциал капитала | Низкая массовая ликвидность | Премиальный сегмент |
| Коммерческая недвижимость | Доходность может быть выше | Сложнее продать быстро | Профессиональный инвестор |
Практический вывод: для валютной ипотеки подходят прежде всего ликвидные и прогнозируемые объекты.
Как оценить риски до сделки: чек-лист заемщика
Анализ валюты дохода и валюты обязательств
Сначала нужно честно определить, в какой валюте вы реально живете. Не формально, а по факту: в чем получаете основной доход, в чем держите резервный фонд, в чем платите обязательные расходы. Если доход рублевый, а кредит валютный, это уже красный флаг.
Расчет платежа при разных сценариях курса
Считайте не один, а минимум три сценария: базовый, стрессовый и жесткий стресс. Например, текущий курс, рост на 20% и рост на 40%. В каждом сценарии смотрите ежемесячный платеж, остаток долга через 1, 3 и 5 лет, а также общую переплату по ипотеке.
Проверка резервного фонда и финансовой подушки
Подушка должна покрывать не бытовые расходы вообще, а именно ипотечный стресс. Для валютного кредита разумно иметь запас ликвидности как минимум на 6–12 месяцев платежей, желательно в валюте обязательства или в быстро конвертируемом инструменте.
Оценка срока кредита и допустимой долговой нагрузки
Чем длиннее срок, тем выше совокупный валютный риск. Безопаснее брать такой срок, при котором даже в стрессовом сценарии платеж не разрушает бюджет. Комфортная долговая нагрузка определяется не по оптимистичному, а по стрессовому сценарию.
Проверка условий банка, штрафов и комиссий
Особенно внимательно изучают порядок конвертации валюты, страхование, комиссии за перевод, условия досрочного погашения, штрафы и пени, право банка менять технические параметры обслуживания. Именно здесь скрывается часть реальной стоимости кредита.
Практический вывод: хороший заемщик перед валютной ипотекой считает не «потяну ли я сейчас», а «переживу ли я ухудшение курса, дохода и ликвидности объекта одновременно».
___PROTECTED_EXPERT_4___
Как выбрать банк и ипотечную программу с валютным компонентом

На что смотреть в договоре
Смотрите, в чем выражено обязательство, как определяется курс пересчета, может ли банк менять правила обслуживания, какие события считаются основанием для пересмотра условий. Кредитный договор и ипотечный договор нужно читать как единый пакет вместе с тарифами и правилами банка.
Ключевые параметры: ставка, валюта, спред, комиссии
Номинальная процентная ставка — только один параметр. Не менее важны валюта долга, спред конвертации, комиссии банка, стоимость страхования, размер первоначального взноса и требования к подтверждению дохода.
Условия досрочного погашения и конвертации
Проверьте, можно ли перевести кредит в рубли, на каких условиях и по какому курсу. Уточните порядок частичного досрочного погашения: уменьшается срок или платеж, когда подается заявление, как быстро пересчитывается график.
Скрытые платежи и дополнительные расходы
Скрытые расходы часто включают платные переводы, комиссии за обслуживание счета, обязательные страховки, требования к оценке объекта и нотариальным действиям. В валютных сделках каждая техническая операция может стоить дороже, чем в обычной рублевой ипотеке.