Если коротко: портфель выигрывает там, где в приоритете ликвидность, устойчивость и гибкость. Одна квартира лучше там, где важнее комфорт владения и понятный сценарий без лишней операционки.
Кому подходит такая стратегия

Чаще всего модель с 2–3 объектами подходит трем группам покупателей.
- Инвесторам, которые хотят стабильный арендный поток, а не один “витринный” актив.
- Семьям, которые хотят часть капитала держать в понятной жилой недвижимости, а часть — направить в объекты под аренду или будущую продажу.
- Покупателям, которые не хотят ставить весь бюджет на один сценарий рынка и предпочитают распределить риски.
А вот если нет финансовой подушки, времени на сопровождение нескольких объектов или запаса прочности по платежам, такая стратегия может принести больше стресса, чем пользы.
Когда портфель особенно оправдан
- Когда бюджет позволяет выбирать между 1 дорогим объектом и 2–3 компактными лотами.
- Когда хочется распределить риск между разными районами или форматами жилья.
- Когда 1 объект планируется сдавать, а другой при необходимости можно продать.
- Когда есть доступ к ипотеке и понятная схема обслуживания долга по каждому объекту.
- Когда цель — *сохранить капитал* и одновременно получить денежный поток.
Но перед выбором важно честно ответить себе на один вопрос: вы хотите просто купить недвижимость или готовы ею управлять? Это не одно и то же.
С чего начинать: бюджет и финансовая модель

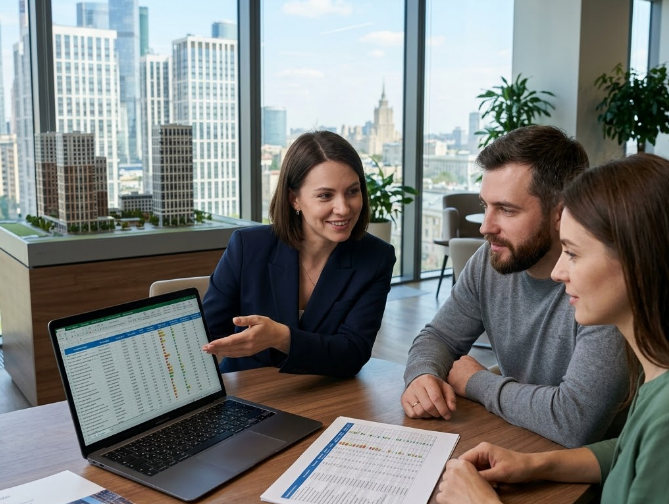
Самая частая ошибка — считать только стоимость квартиры. Для нормального решения нужен полный бюджет: первоначальный взнос, ежемесячный платеж, налоги, ремонт, мебель, техника, страховка, расходы на запуск аренды и резерв на простой.
Сравнивать объекты только по цене за квадратный метр — слишком поверхностно. Намного полезнее смотреть на реальный входной бюджет, долговую нагрузку, прогноз по аренде, срок окупаемости, вероятность простоя и скорость продажи.
На этом этапе особенно важен ипотечный расчет. Когда покупатель берет сразу 2–3 объекта, срок кредита, размер первоначального взноса и даже небольшая разница в ставке могут сильно изменить всю экономику портфеля. Разница даже в 1,5–2 п.п. по ставке на длинном сроке может означать сотни тысяч или миллионы рублей переплаты.
Что посчитать заранее
- Максимальный комфортный ежемесячный платеж по всем кредитам вместе.
- Резерв хотя бы на 3–6 месяцев обслуживания долга без арендаторов.
- Стоимость ремонта, мебели и техники по каждому объекту.
- Доход от аренды в базовом и осторожном сценарии.
- Потенциал роста стоимости, если продажа планируется через 2–5 лет.
- Налоговые последствия при последующей продаже.
- Расходы на агентское сопровождение, приемку, оценку, страховку и госпошлины.
Финансовая модель нужна не для галочки. Она показывает, выдержит ли покупатель такую конструкцию, где заканчивается комфорт и начинается риск, и какой сценарий в реальности сильнее: аренда, перепродажа или смешанный вариант.